April 7, 2021
Eine Frage der Bewertung
Die Pessimisten unter den Börsianern verweisen in letzter Zeit gern auf rekordhohe Bewertungskennzahlen. Kein Wunder, denn seit Jahresbeginn zeigt der Kurspfeil bei Aktien stetig nach oben. Tatsächlich sind die Aktienmärkte gemessen an diversen Bewertungskennzahlen – beispielsweise dem Buffett-Indikator – derzeit so hoch bewertet wie selten (oder jemals) zuvor. Doch Bewertungsmasse waren noch nie ein zuverlässiges Timing-Tool. Dies hat selbst Namensgeber Warren Buffett inzwischen eingesehen.
Der Buffet-Indikator ist im roten Bereich…
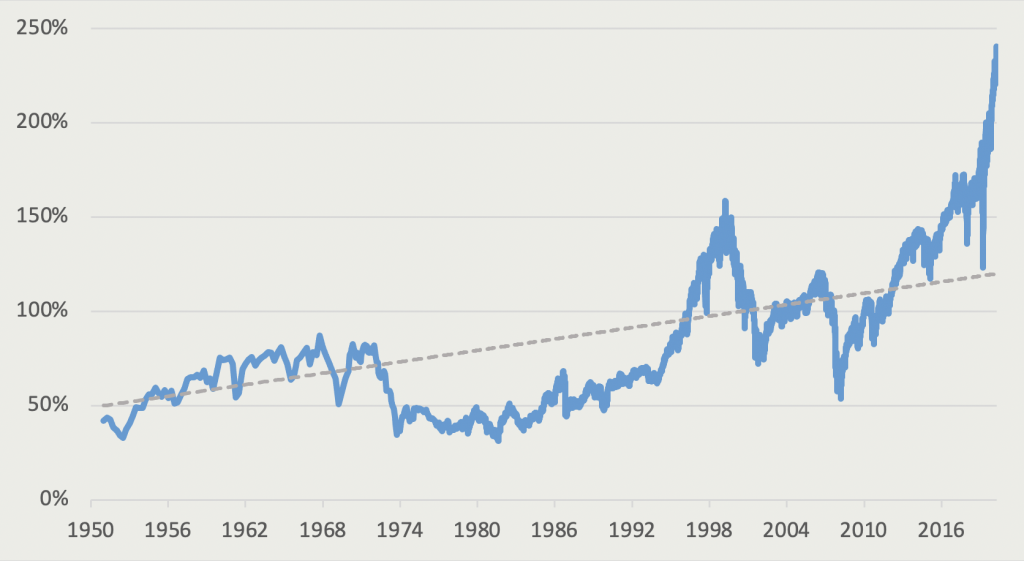
Aktienanleger haben die Corona-Pandemie (scheinbar) schon seit Langem abgehakt. So markieren die US-Aktienmärkte bereits seit Monaten regelmässig neue Allzeithochs und in letzter Zeit befinden sich auch immer mehr europäische Aktienindizes auf Rekordkurs. Die Bewertungen der Märkte haben sich in Folge der Rally naturgemäss weiter erhöht und erhitzen jüngst wieder einmal so einige Gemüter – zumindest die der notorischen Pessimisten. Ein Indikator sticht dabei besonders hervor: der «Buffett-Indikator», welcher auf absolute Rekordwerte gestiegen ist. Benannt nach der Börsenlegende Warren Buffett beschreibt dieses Mass (in seiner «Original-Ausgabe») das Verhältnis zwischen der Marktkapitalisierung des US-Aktienmarktes und der US-Wirtschaftsleistung. Warren Buffett selbst beschrieb den – im Nachhinein nach ihm benannten – Indikator im Jahr 2001 in einem Fortune Magazine Interview als universellen Bewertungsmassstab («it is probably the best single measure of where valuations stand at any given moment»). Und tatsächlich markierte der Indikator damals mit Werten weit jenseits von 100% – der Höchststand lag bei etwa 155% – den Höhepunkt der Internet- und Hightech-Bubble zur Jahrtausendwende. Heute steht das Verhältnis von Marktkapitalisierung zu Wirtschaftsleistung in den USA bei weit über 200%. Selbst wenn man den Buffett-Indikator um seinen ansteigenden Trend der letzten Jahrzehnte bereinigt, notiert er aktuell höher als in den Jahren 2000/2001 (deutlich mehr als zwei Standardabweichungen über dem Trend). Nur leicht besser (sprich günstiger) wird die Bewertungszahl, wenn man anstatt des zuletzt verfügbaren (und Corona-gedrückten) Bruttoinlandsprodukts das eigentlich mögliche Wachstumspotential oder gar gleich die (sehr positiven) Wachstumsprognosen für dieses Jahr einberechnet. Mehr als etwas Zahlen-Kosmetik kommt nicht heraus. Befinden wir uns angesichts des hochroten Buffett-Indikators also vor dem Platzen der nächsten Blase wie es uns so mancher Aktien-Bär weismachen will?
The sky is the limit (?)
Heiss, heisser, Buffett-Indikator
Verhältnis Marktkapitalisierung zu Bruttoinlandsprodukt USA
Quelle: Bloomberg, Kaiser Partner Privatbank
Heute steht das Verhältnis von Marktkapitalisierung zu Wirtschaftsleistung in den USA bei weit über 200%.
…und hat seine Schwächen
Die Zeit wird es zeigen… Anerkennen muss man zumindest, dass es in der Finanzmarktwelt in den letzten Wochen durchaus gewisse Überhitzungserscheinungen gab. Die Stichworte dazu reichen von Kryptowährungen über SPACs bis hin zu WallstreetBets und Gamestop. Ob wir uns deswegen nun gleich vor einem grösseren Einbruch oder doch eher nur vor einer nötigen Verschnaufpause befinden, steht aber auf einem anderen Blatt. Ein hoher Buffett-Indikator allein genügt wahrscheinlich nicht. Jedenfalls hat dieser bei etwas genauerem Blick erhebliche Schwächen. Diese beginnen schon beim absoluten Wert des Indikators. Dass dieser in den USA über 70 Jahre mehr oder weniger um die Marke von 100% schwankte – was aus reiner Zahlenoptik nach einem «wichtigen» Wert aussieht –, mag letztlich reiner Zufall sein. Für andere Länder reichen die vergleichbaren Werte jedenfalls von 30% in Italien, über 66% in Deutschland und 286% in der Schweiz bis zu über 1’400% in Hongkong. Allgemeingültige beziehungsweise «internationale» Werte für die Kategorien günstig, fair oder teuer gibt es somit nicht.
Teurer als während der Internetblase
Mehr als zwei Standardabweichungen über dem Trend
Buffett-Indikator (normalisiert) und Rendite 10-jähriger US-Staatsanleihen
Quelle: Bloomberg, Kaiser Partner Privatbank
Was der Buffett-Indikator ebenfalls nicht berücksichtigt, ist das umgebende makroökonomische Umfeld, insbesondere das Zinsniveau. So rentierten 10-jährige US-Staatsanleihen zur Jahrtausendwende noch rund 6% und waren damit eine ernsthafte Alternative zu offensichtlich überbewerteten Internetaktien (meist ohne nachhaltiges Geschäftsmodell). Heute liegt der wichtige Referenzzins trotz deutlichen Anstiegs im letzten halben Jahr noch immer unter 2%. Damit sind Anleihen gegenüber Aktien nach wie vor unattraktiv. Auch aus einer anderen Perspektive betrachtet spielen die Zinsen eine wichtige Rolle: Das in den letzten 20 Jahren tendenziell immer weiter sinkende Zinsniveau bedeutete für die Unternehmen geringere Zinskosten und zugleich günstigere Konditionen für die Finanzierung von Wachstum. Dies trug wiederum zu höheren Gewinnen bei, welche letztlich auch eine höhere Bewertung – nicht nur gemessen am Buffett-Indikator – rechtfertigen.
Die Ursache höherer Indikatorwerte liegt im anhaltenden Anstieg der Aktienkurse bei gleichzeitig stagnierendem Wirtschaftswachstum.
Buffett akademisch betrachtet
Selbst in der Welt der Akademiker hat der Buffett-Indikator mittlerweile Einzug gehalten. Dmitry Kuvshinow (Universität Pompeu Fabra) und Kaspar Zimmermann (Universität Bonn) haben den Zusammenhang zwischen Marktkapitalisierung und wirtschaftlicher Aktivität in den Industrieländern in einem Arbeitspapier (Dezember 2020) ausführlich analysiert. Dabei kommen sie nicht nur zu dem Ergebnis, dass der Anstieg des Buffett-Indikators ein globales Phänomen der letzten 20 bis 30 Jahre ist, sondern liefern auch weitere Erklärungsansätze. Demnach liegt die Ursache höherer Indikatorwerte auch nicht (wie vielleicht zu vermuten) in höheren Aktienemissionen oder neuen Börsennotierungen. Vielmehr ist der Hintergrund ein anhaltender Anstieg der Aktienkurse bei gleichzeitig stagnierendem Wirtschaftswachstum. Dieser Anstieg wurde durch eine Gewinnverschiebung getrieben – in der Form eines deutlichen Anstiegs der Gewinne börsennotierter Unternehmen, sowohl als Anteil am Bruttoinlandsprodukt sowie am Kapitaleinkommen. Gemäss Meinung der Autoren steht die Existenz dieser Gewinnverschiebung im Einklang mit dem breiteren Trend der zunehmenden Marktmacht grosser Unternehmen und einer zunehmend ungleichen Verteilung der Unternehmensgewinne in den USA und weltweit («the winner takes it all»).
Nur scheinbar teuer?
Steigende Gewinne dürften hohe Bewertung (etwas) relativieren
Vorausschauendes Kurs-Gewinn-Verhältnis S&P 500
Quelle: Bloomberg, Kaiser Partner Privatbank
Bewertungsmasse sind ein schlechtes Timing-Tool
Die Schwächen des Buffett-Indikators hat mittlerweile auch sein Namensgeber eingestanden. Die Aussagen von vor 20 Jahren hat Warren Buffett jedenfalls abgeschwächt, inzwischen mag auch er keine einzelne Bewertungskennziffer mehr als umfassend oder über die Zeit konsistent befürworten. Im neuesten Brief an die Aktionäre seines Anlagevehikels Berkshire Hathaway wurden die offensichtlich hohen Bewertungen der Märkte gar mit keinem Wort erwähnt. Doch auch andere Bewertungskennzahlen wie etwa das Kurs-Umsatz-Verhältnis, welches sich in den USA ebenfalls auf einem absoluten Höchstwert befindet, sind nicht über alle Zweifel erhaben. Letzteres reflektiert beispielsweise nicht, dass die Unternehmen ihre Margen in den letzten Jahren stetig ausweiten konnten und pro Einheit Umsatz daher heutzutage deutlich mehr Gewinn einfahren. Das sinnvollste Bewertungsmass unter den vielen bleibt das altbekannte Kurs-Gewinn-Verhältnis (KGV). Auch dieses befindet sich mit Werten von rund 24x aktuell nahe der Levels aus der bereits erwähnten Blasenzeit der Jahre 2000/2001. Allerdings besteht bei dieser Kennziffer die berechtigte Hoffnung, dass sich deren Werte in den kommenden Quartalen zumindest etwas relativieren. Dann nämlich, wenn die Gewinnprognosen der Analysten weiterhin so stark übertrumpft werden wie wir es in den letzten Wochen zum Teil beobachten konnten. So oder so – über das Kurspotential der Aktienmärkte in den nächsten 12 Monaten lässt sich auf Basis des Kurs-Gewinn-Verhältnis kaum eine treffsichere Prognose machen. Erst auf Sicht von fünf, besser aber auf zehn Jahre gewinnt das KGV an Prognosegehalt. Eine hohe Bewertung in der Gegenwart lässt dann auf tiefere Erträge in der Zukunft schliessen. Aus dieser Perspektive müssen sich Aktionäre auf Sicht der nächsten Dekade wohl mit geringeren Renditen zufriedengeben. Dies bedeutet aber nicht, dass in den kommenden 12 bis 18 Monaten nicht noch weiteres Kurspotential besteht.
Auf kurze Sicht keine Prognosekraft
Je länger der Zeithorizont, desto relevanter sind Bewertungskennzahlen
Vorausschauendes Kurs-Gewinn-Verhältnis und 1-Jahresrendite S&P 500
Vorausschauendes Kurs-Gewinn-Verhältnis und 10-Jahresrendite S&P 500
Quelle: Bloomberg, Kaiser Partner Privatbank