September 2, 2020
Hat sich der Aktienmarkt abgekoppelt?
Die Weltwirtschaft liegt pandemiebedingt am Boden, doch der (US-)Aktienmarkt markierte noch Anfang September ein neues Allzeithoch. Ein klassischer Fall von «irrationalem Überschwang» oder ein Signal dafür, dass der Konjunkturausblick viel besser ist als angenommen? Letzteres ist eher unwahrscheinlich. Und so bleiben die tiefen Zinsen als eines der Hauptargumente und Treiber des Kursaufschwungs. Ein Bullenmarkt, der hauptsächlich von lockerer Geldpolitik abhängt, ist allerdings problematisch.
Aktienmarkt ≠ Wirtschaft…
Eine Pandemie, der schärfste Wirtschaftseinbruch der Neuzeit, rasant steigende Staatsschulden,… – das Jahr 2020 gilt schon heute als annus horribilis. Und nachdem sich die Konjunktur vom ersten Corona-Lockdown gerade erst zaghaft erholt hatte, schlägt derzeit bereits die zweite Welle mit voller Wucht zu. Erst frühestens Ende nächsten Jahres dürfte die Wirtschaftsleistung wieder das Vorkrisenniveau erreichen, möglicherweise deutlich später. Die Wachstumsperspektiven haben sich im Vergleich zu den Erwartungen vor der Krise damit sicher nicht verbessert. Umso mehr verwundert es da, dass der S&P500-Index in den USA noch vor wenigen Wochen ein neues Allzeithoch markierte. Ein klassischer Fall von «irrationalem Überschwang» oder ein Signal dafür, dass der Konjunkturausblick viel besser ist als angenommen?
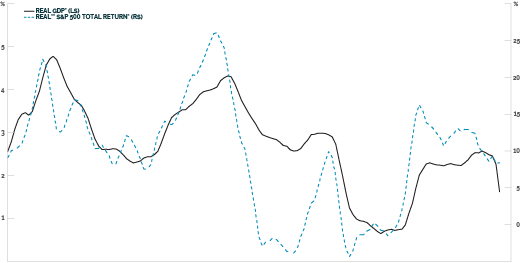
Die Finanztheorie besagt, dass die Aktienkurse den diskontierten langfristigen Strom der erwarteten Dividendenzahlungen widerspiegeln sollten. Diese Zahlungen sollten wiederum mit dem Gewinnwachstum der Unternehmen korrelieren, von dem man erwarten würde, dass es in enger Beziehung zu den wirtschaftlichen Rahmenbedingungen steht. Während die Aktienkurse in der mittleren Frist oft erheblich von den so genannten Fundamentaldaten abweichen, sollte man daher langfristig durchaus einen gewissen Zusammenhang zwischen dem Aktienmarkt und der Entwicklung der Wirtschaft erwarten können.
Aktienmarkt vs. Wirtschaft
Ein gewisser Zusammenhang
Bruttoinlandsprodukt und Aktienmarktrendite (5-Jahres-Wachstumsraten)
Quellen: BCA Research, Kaiser Partner Privatbank
Tatsächlich besteht in der Praxis ein lockerer Zusammenhang, mit gelegentlichen grossen Abweichungen. Die Betonung liegt hier allerdings auf «locker», denn beim Vergleich von Aktienmarkt und Wirtschaftswachstum – in diesem Fall exemplarisch am Beispiel der USA – gibt es einige Punkte, die zu beachten sind:
- Der Aktienmarkt repräsentiert nur die an der Börse gehandelten Unternehmen, während das Bruttoinlandsprodukt (BIP) auch den Beitrag der restlichen Privatwirtschaft und des Staatssektors erfasst.
- Viele US-Unternehmen erwirtschaften einen beträchtlichen Teil ihrer Gewinne in Übersee. Diese sind unabhängig von der Konjunktur in den USA.
- Die Branchenzusammensetzung des Aktienmarkts (S&P500-Index) unterscheidet sich (deutlich) von der der Unternehmen im Allgemeinen.
- Die Kursentwicklung von Aktien kann grosse Bewertungsschwankungen widerspiegeln, die eher von der Anlegerstimmung als von den Fundamentaldaten bestimmt werden.
Zumindest die Analyse der ersten zwei Punkte liefert keine Argumente für die Idee, dass sich die Entwicklung der grossen börsennotierten Unternehmen nachhaltig von der Volkswirtschaft abkoppeln kann. So war der Beitrag der Unternehmen zum Bruttoinlandsprodukt im Beispiel der USA über die letzten Jahrzehnte hinweg relativ konstant und die Unternehmensumsätze bewegten sich im Einklang mit dem Auf und Ab der Konjunktur. Die im Ausland erwirtschaften Gewinne, welche knapp 50% ausmachen, weichen über längere Zeiträume ebenfalls nicht signifikant von den Gewinnen «made in America» ab und können nicht als Erklärung für eine Abkoppelung der Aktienkurse von der Realwirtschaft herhalten.
Nicht ganz so klar ist die Situation bei Punkt 3: Die Branchenzusammensetzung des Aktienmarkts (am Beispiel des S&P500-Index) weicht teils erheblich von den Beiträgen der Sektoren zum Bruttoinlandsprodukt ab. Gleiches gilt für die Umsätze und Gewinne. So trägt die Technologiebranche beispielsweise nur 3.4% zum BIP des Unternehmenssektors bei, sie ist aber mit gut einem Viertel im Index gewichtet und sowohl Umsätze (11.2%) als auch Gewinne (21.8%) sind deutlich überproportional. Diese grosse Diskrepanz ist ein Teil der Antwort auf die Frage, warum die Aktienkurse in der mittleren Frist mitunter grosse Preisbewegungen machen können, die in der Realwirtschaft nicht reflektiert werden. Insbesondere in Kombination mit Punkt 4 und der Frage nach der Bewertung.
Aktienmarkt ≠ Wirtschaft
Grössere Diskrepanzen
Vergleich Branchenzusammensetzung S&P500 und BIP-Beitrag
Quellen: BCA Research, Kaiser Partner Privatbank
Ist der Aktienmarkt überbewertet?
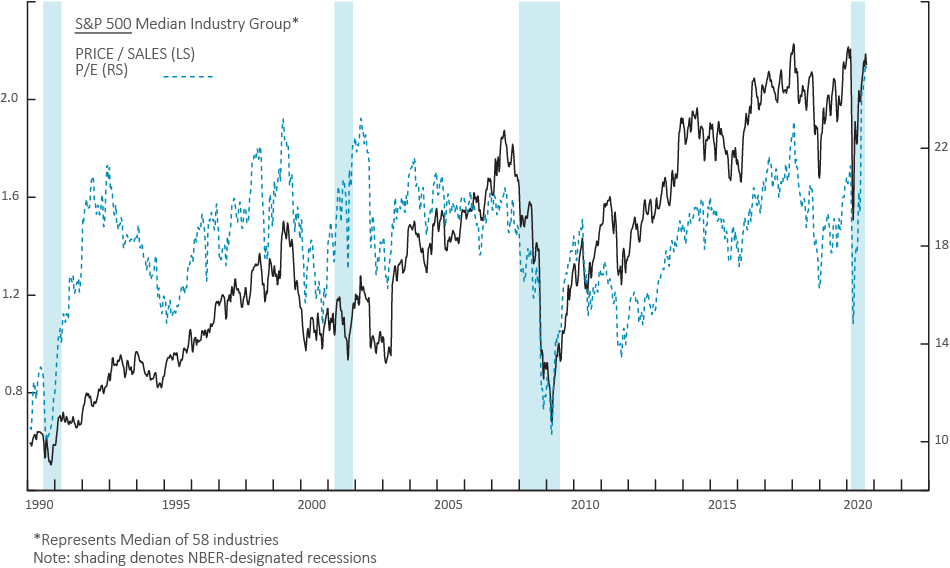
Diese scheinbar simple Frage ist tatsächlich gar nicht so einfach zu beantworten. Denn die Bandbreite an Ansätzen und Kennzahlen für die Bewertung von Aktien ist gross. Betrachtet man die «klassischen» Masse, die auf den Unternehmensgewinnen basieren, wie beispielsweise das Kurs-Gewinn-Verhältnis, so weisen diese auf einen eher «teuren» Aktienmarkt hin. Gleiches gilt für Kennzahlen wie das Kurs-Umsatz- und das Kurs-Buch-Verhältnis sowie den Vergleich der Marktkapitalisierung des Aktienmarkts mit dem Bruttoinlandsprodukt. Auch wenn man diese Kennziffern um die ausserordentliche Performance des Technologiesektors bereinigt, bleibt der Markt eher teuer.
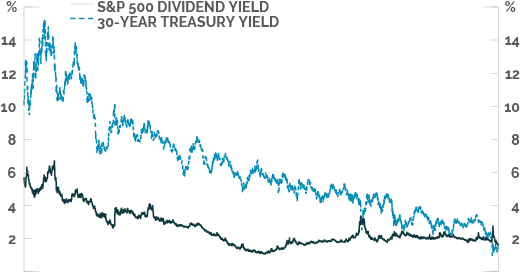
Viel attraktiver sieht der Aktienmarkt hingegen aus, wenn man die Dividenden oder Gewinnrenditen von Aktien mit den mageren Renditen vergleicht, die man derzeit mit Obligationen oder Tagesgeld erzielen kann. Das Argument lautet dann: «TINA – There is no alternative». Kaum ein (institutioneller) Anleger kommt an Aktien vorbei, wenn diese eine grössere (Dividenden-)Rendite abwerfen als selbst 30-jährige Staatsanleihen. Während der Aktienblase zur Jahrtausendwende betrug dieser Renditeunterschied noch 5% zu Gunsten der Anleihen, womit diese klar die bessere Alternative waren. Heutzutage sieht es anders aus. Die US-Notenbank projiziert, dass die Leitzinsen in den USA bis mindestens Ende 2023 am Boden bleiben werden. Die alternativlose Zeit dürfte uns somit noch länger erhalten bleiben.
Hohe Bewertung…
…ist nicht allein ein Tech-Phänomen
Bewertungskennzahlen S&P500-Subsektoren (Median)
Quellen: BCA Research, Kaiser Partner Privatbank
Wie steht es um die Wirtschaft?
Aktien sollten eine langfristige Geldanlage sein. Daher macht es Sinn die Frage der Bewertung in einen Kontext mit dem langfristigen Wirtschaftsausblick zu stellen. Nichtsdestotrotz beeinflussen die kurzfristigen Fluktuationen der Konjunktur die Anlegerstimmung und können daher nicht ignoriert werden. Bezüglich des kurzfristigen Ausblicks ist in den letzten Wochen eine gewisse Ernüchterung eingekehrt. Der wirtschaftliche Rebound der US-Wirtschaft nach dem ersten Corona-Schock hat sich zuletzt spürbar abgeflacht. Derweil steckt ein weiteres, dringend benötigtes Hilfspaket im Kongress fest. Eine zweite Welle wie sie derzeit bereits in Europa zu beobachten ist, lässt sich auch in den USA nicht ausschliessen und die Hoffnungen auf die schnelle Verfügbarkeit eines Impfstoffs könnten enttäuscht werden. Der Konjunkturausblick für die kurze bis mittlere Frist bleibt in Summe mit hoher Unsicherheit behaftet. Es dürfte jedenfalls bis mindestens Ende 2021 dauern bis die US-Wirtschaft wieder auf das Niveau von Ende 2019 zurückfindet. Pandemiebedingt ist diese Prognose mit Abwärtsrisiken behaftet.
Auch in der längeren Frist ist der Ausblick für die (US-)Wirtschaft wenig inspirierend und war dies schon vor «Corona». Die zwei langfristigen Wachstumstreiber – Demografie und Produktivität – zeigen nämlich schon seit einiger Zeit nach unten. In puncto Demografie ist die Rechnung einfach: Fallende Geburtenraten dürften dazu führen, dass die arbeitsfähige Bevölkerung in dieser Dekade nur noch um 0.2% wächst (nach mehr als 1% in den Jahrzehnten zuvor). Selbst diese Zahlen könnten sich als zu optimistisch erweisen, wenn die um sich greifende Antipathie gegen Einwanderung weiter zunimmt. Eine alternde Bevölkerung beeinflusst das Wachstumspotential der Wirtschaft negativ. Dies sowohl direkt aufgrund einer langsamer wachsenden Arbeiterschaft als auch indirekt über steigende Gesundheitskosten und sich weiter verschlechternde Staatsfinanzen, die irgendwann über höhere, das Wachstum bremsende, Steuern finanziert werden müssen.
Umstrittener, da relativ schwierig zu messen und weniger prognostizierbar, ist das Thema Produktivität. Fakt ist aber, dass der Output pro Stunde in der US-Wirtschaft in den letzten Jahren kaum noch gestiegen ist. «Corona» wird an dieser Tendenz wahrscheinlich wenig ändern. Zwar kann der verstärkte Trend zum mobilen Arbeiten hier und dort zu höherer Produktivität führen. Gleichzeitig verstärkt die Pandemie aber die Tendenz zur De-Globalisierung und diverse neue gesundheitstechnische Sicherheitsvorschriften in einigen Industrien wirken ebenfalls produktivitätsdämpfend. Genauso wie die nach wie vor schwachen Investitionen in neue Ausrüstungsgüter und die zunehmende Einmischung des Staates in das Wirtschaftsleben. Insgesamt gibt es einige positive und etwas mehr negative Faktoren, die das zukünftige Produktivitätswachstum beeinflussen werden. Jegliche Prognosen sind allerdings mit Vorsicht zu geniessen und so sollte man bestenfalls mit moderat positiven Wachstumsraten bei der Produktivität rechnen.
Fazit für die Anlagestrategie
Erklärungsansätze für die Stärke des Aktienmarkts angesichts der eingetrübten Wirtschaftsperspektiven gibt es viele. Allen voran die extrem lockere Geldpolitik der US-Notenbank, welche dazu führt, dass Investoren bei ihren Investments immer mehr Risiken eingehen. Dazu gesellt sich gerade in letzter Zeit eine gewisse Euphorie in Bezug auf den Technologiesektor, welche zumindest in Teilsegmenten an die Tech-Blase zur Jahrtausendwende erinnert. Und schliesslich wird vereinzelt auch die Pandemie selbst für die starke Aktienmarktperformance in Corona-Zeiten verantwortlich gemacht, indem sie viele gelangweilte (Neu-)Anleger zum Spekulieren auf Plattformen wie «Robinhood» animierte. Was auf dieser Liste allerdings fehlt, ist eine starke Wirtschaft, welche die derzeitigen Bewertungsniveaus rechtfertigt. Angesichts des beschriebenen kurz- und langfristigen Ausblicks erscheint es jedenfalls nicht plausibel, dass die Unternehmensgewinne in den nächsten fünf bis zehn Jahren stark genug wachsen, um die Bewertungsniveaus auf moderatere Niveaus zu senken.
In Summe können wir festhalten, dass es tatsächlich eine gewisse Abkoppelung des Aktienmarkts von der Wirtschaft zu geben scheint. Diese könnte noch längere Zeit bestehen bleiben, ganz getreu dem Motto: «The market can stay irrational longer than you can stay solvent». Wenn es hauptsächlich das TINA-Argument ist, welches den Bullenmarkt bei Aktien treibt, dann ist dessen Ende noch nicht unbedingt absehbar. Nachhaltig dürfte eine solche Abkoppelung aber nicht sein, denn die Börsengeschichte zeigt auch, dass die Fundamentaldaten irgendwann stets doch von Bedeutung sind. Auch eine Anlagestrategie, die allein auf TINA basiert ist nicht nachhaltig. Dennoch müssen auch wir mit dem Anlageumfeld arbeiten, das uns umgibt – namentlich eines, in dem (fast) alle Anlageklassen hoch bewertet sind. Daher ist unser mittelfristiger, zyklischer Ausblick für Aktien weiterhin konstruktiv. Die Herausforderung wird es sein, diesen rechtzeitig anzupassen und vom fahrenden Zug abzuspringen, wenn die Zeit dafür gekommen ist. In der Zwischenzeit bleibt eine gute Diversifikation unserer Portfolios ein Kernelement unserer Anlagestrategie und Schutz vor den unumgänglichen Schwankungen der Märkte. Auch eine höhere Quote von alternativen Anlagen und der bedarfsgerechte Einsatz von Absicherungsstrategien gehören für uns zu einem umsichtigen Portfoliomanagement auf der Höhe der Zeit.
Alternativlos?
Das TINA-Argument
Dividendenrendite S&P500 und Rendite 10-jähriger US-Staatsanleihen
Quellen: BCA Research, Kaiser Partner Privatbank