September 15, 2023
Private Markets – aber richtig
Privatmarktinvestments sind heutzutage längst nicht mehr ausschliesslich institutionellen Investoren vorbehalten. Immer mehr Angebote richtigen sich explizit an Privatanleger. Nicht alle der auf dem Markt befindlichen Produkte sind aber auch privatanlegerfreundlich. Die Kaiser Partner Privatbank bietet eine umfassende Lösung, welche Diversifikation und ein attraktives Rendite-/Risiko-Profil mit einer vergleichsweise hohen Liquidität vereint.
Auf dem Weg in den Mainstream…
Privatmarktanlagen – also Investitionen in nicht börsennotierte Unternehmen und Start-Ups (Private Equity und Venture Capital), Privatkredite (Private Credit) sowie Realanlagen (Infrastructure und Real Estate) – sind heutzutage längst nicht mehr ausschliesslich institutionellen Investoren (Pensionskassen, Stiftungen, Family Offices, Versicherungen) vorbehalten. Vielmehr hat sich in den letzten Jahren unter dem Stichwort „Demokratisierung der Privatmärkte“ der Zugang für Privatanleger zu entsprechenden Anlageprodukten deutlich verbessert. Dieser Trend ist nicht nur der Digitalisierung und innovativen Fintechs zu verdanken, sondern beruht auch auf einem Sinneswandel von Privatmarktmanagern wie Blackstone oder StepStone. Diese haben den Privatkunden-Kanal als neue Kapitalquelle mit multimilliardenschwerem Marktpotential identifiziert, nachdem das institutionelle Geschäft inzwischen an seine Wachstumsgrenzen kommt. Gleichzeitig erkennen aber auch immer mehr Privatanleger die Chancen in den Privatmärkten. Auch wenn die Tiefzinsphase vorbei ist und klassische festverzinsliche Anlagen wie Staats- und Unternehmensanleihen inzwischen wieder eine valable Anlagealternative sind, sprechen auch im neuen Zinsregime einige Punkte für eine Beimischung von Privatmarktanlagen zum Anlageportfolio:
- Erweitertes Anlageuniversum: Der Zugang zu den Privatmärkten erweitert das Anlageuniversum eines Anlegers um ein Vielfaches. Besonders eindrücklich zeigt sich dies am Beispiel Private Equity: Knapp 90% aller Unternehmen in den USA (mit einem Umsatz von mehr als 100 Millionen US-Dollar) sind nicht an der Börse kotiert, in Europa ist es gar nur jedes Zwanzigste. Derweil bleiben junge Wachstumsunternehmen für immer längere Zeit in privater Hand, so dass der grösste Teil der Wertsteigerung jenen Anlegern vorbehalten bleibt, die in Venture Capital investieren (können). Auch das Segment Private Credit wächst beständig, weil sich Banken aus dem Geschäft der Kreditfinanzierung für mittlere und grössere Unternehmen zusehends zurückziehen. Im Beispiel von Immobilien gibt es zwar viele börsennotierte Alternativen, allerdings notieren deren Preise in der Regel stark schwankend und weit entfernt vom inneren Wert (NAV). Bei Infrastrukturanlegen wiederum ist die Auswahl an Anlagevehikeln an öffentlichen Marktplätzen vergleichsweise limitiert.
Ein ungleiches Verhältnis | Mehr Unternehmen (und Chancen) ausserhalb der Börse
Unternehmen mit Umsätzen von mehr als 100 Millionen US-Dollar
Quellen: Hamilton Lane, Kaiser Partner Privatbank
Unternehmen bleiben immer länger in privatem Besitz | Venture Capital macht die Rendite
Alter des Unternehmens beim Börsengang
Quellen: Bloomberg, Kaiser Partner Privatbank
- Inflationsschutz: Auch wenn die Inflationsraten inzwischen wieder zurückgehen, bleibt der Erhalt der Kaufkraft für viele Anleger ein wichtiges Anlagemotiv. Unter den Privatmarktanlagen zeichnen sich diesbezüglich insbesondere Infrastruktur- und Immobilienanlagen aus. Sie bieten einen inhärenten Schutz vor Teuerung, da ihre Ertragsflüsse in der Regel an Inflationsindizes gebunden sind. Derweil bieten Anlagen in Private Credit, deren variable Verzinsung sich an den Leitzinsen der Notenbanken orientiert, einen indirekten Inflationsschutz.
Realanlagen outperformen in Zeiten hoher Inflation… | …und dienen als Teuerungsschutz
Durchschnittliche Quartalsrenditen in verschiedenen Inflationsregimes (Q1 2008 – Q3 2022)
Quellen: Apollo, Kaiser Partner Privatbank
- Performance: Privatmarktanlagen haben in der Vergangenheit über längere Zeiträume konsistent höhere Renditen generiert als ihre börsennotierten Pendants. Diese Outperformance belief sich beispielsweise bei klassischen Private Equity Buyouts auf circa 300-500 Basispunkte pro Jahr und ist insbesondere auf eine Illiquiditäts- und Komplexitätsprämie zurückzuführen. Mit dem weiteren Wachstum der Anlageklasse und angesichts eines herausfordernden und zugleich kompetitiven Umfelds könnte diese Überrendite zukünftig zwar sinken. Ein gewisses „Mehr“ gegenüber den öffentlichen Märkten dürfte aber auch in Zukunft erzielt werden.
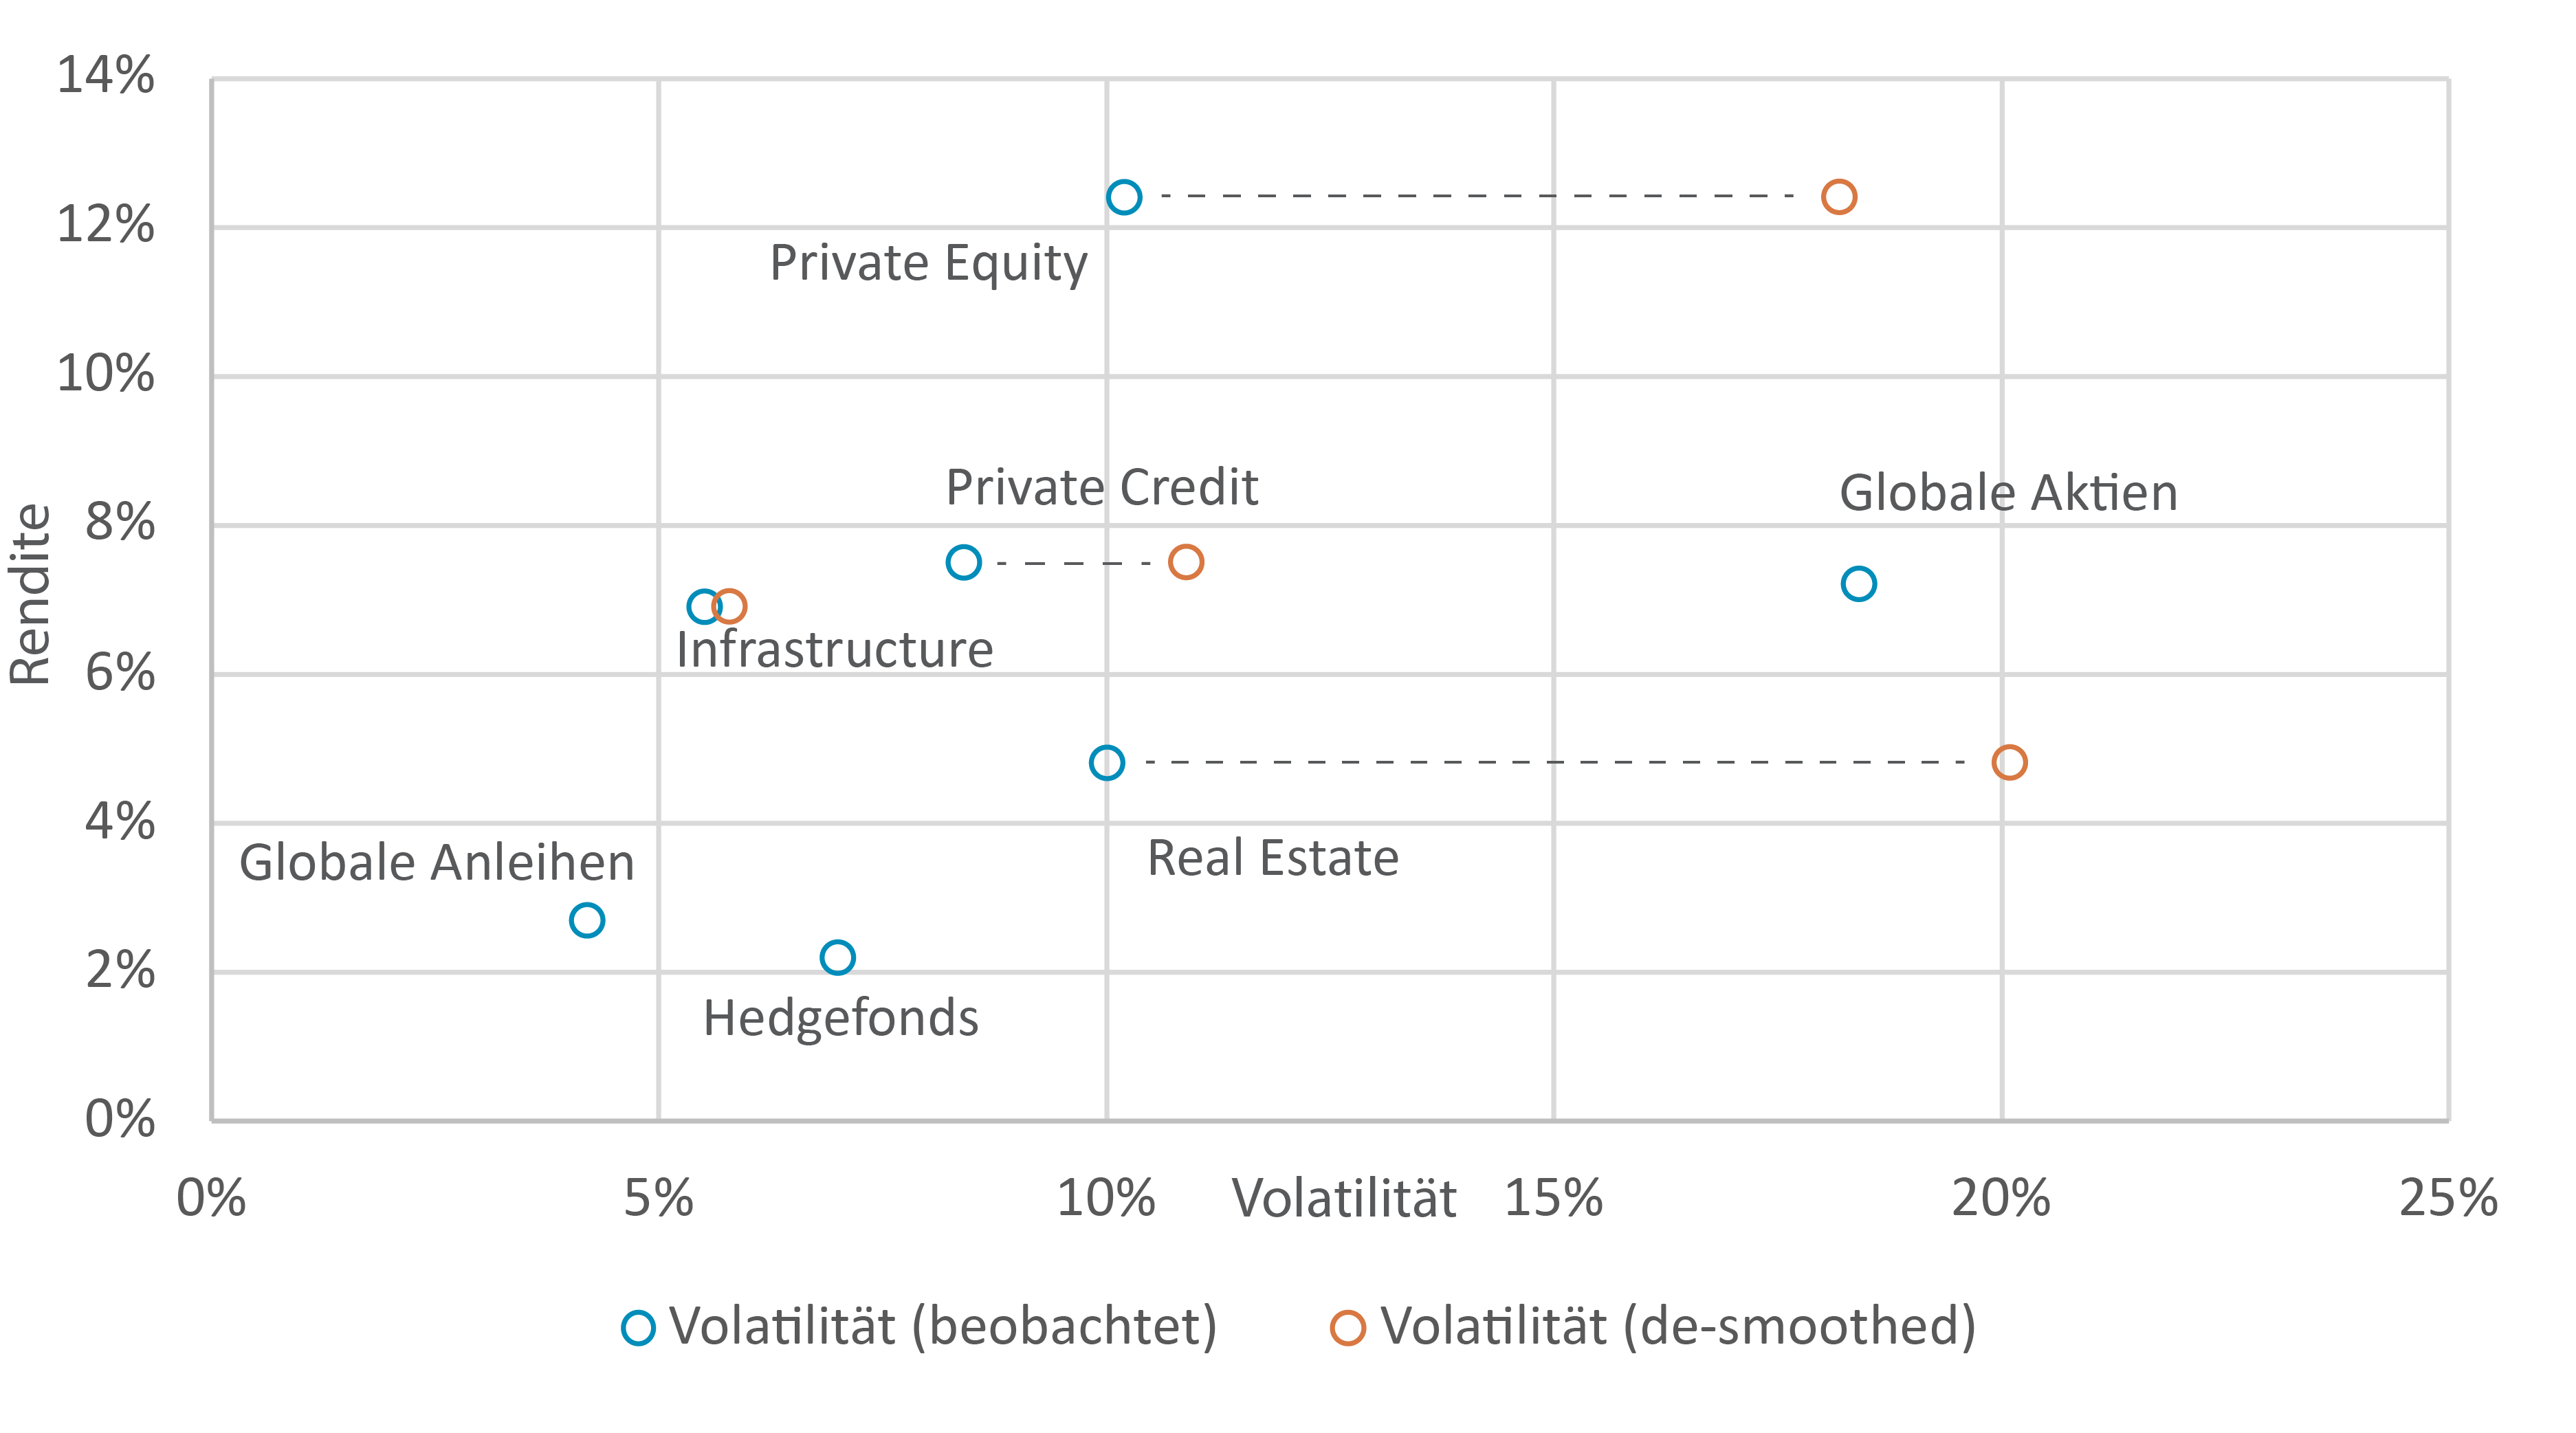
Konstante Outperformance | Privatmarktanlagen generieren regelmässig mehr Wert
Historische Rendite-/Risiko-Verhältnisse (15 Jahre) Public vs. Private Markets
Quellen: Hamilton Lane, Kaiser Partner Privatbank
- Verbessertes Rendite-/Risiko-Profil: Die Performance von Privatmarktanlagen ist nicht nur höher. Aufgrund spezifischer Bewertungsansätze und grösserer Bewertungsintervalle ist sie auch konstanter bzw. weniger volatil als jene von täglich gehandelten Aktien oder Anleihen. Zwar kann man annehmen, dass der „wahre“ Wert von Private Equity oder Private Credit mindestens so stark schwankt wie die Werte an den öffentlichen Börsen – und eine entsprechende Performance („de-smoothed“) lässt sich auch schätzen. Allerdings spiegelt sich diese theoretisch höhere Volatilität nicht im Anlageportfolio wider. Die Beimischung von Privatmarktanlagen zu einem gemischten Portfolio aus Aktien und Anleihen führt daher zu einer wesentlichen Verringerung der Portfoliovolatilität bei gleichzeitiger Erhöhung der Rendite.
Mehr Rendite… | …bei weniger Risiko
Historische Rendite-/Risiko-Verhältnisse von gemischten Portfolios
Quellen: KKR, Kaiser Partner Privatbank
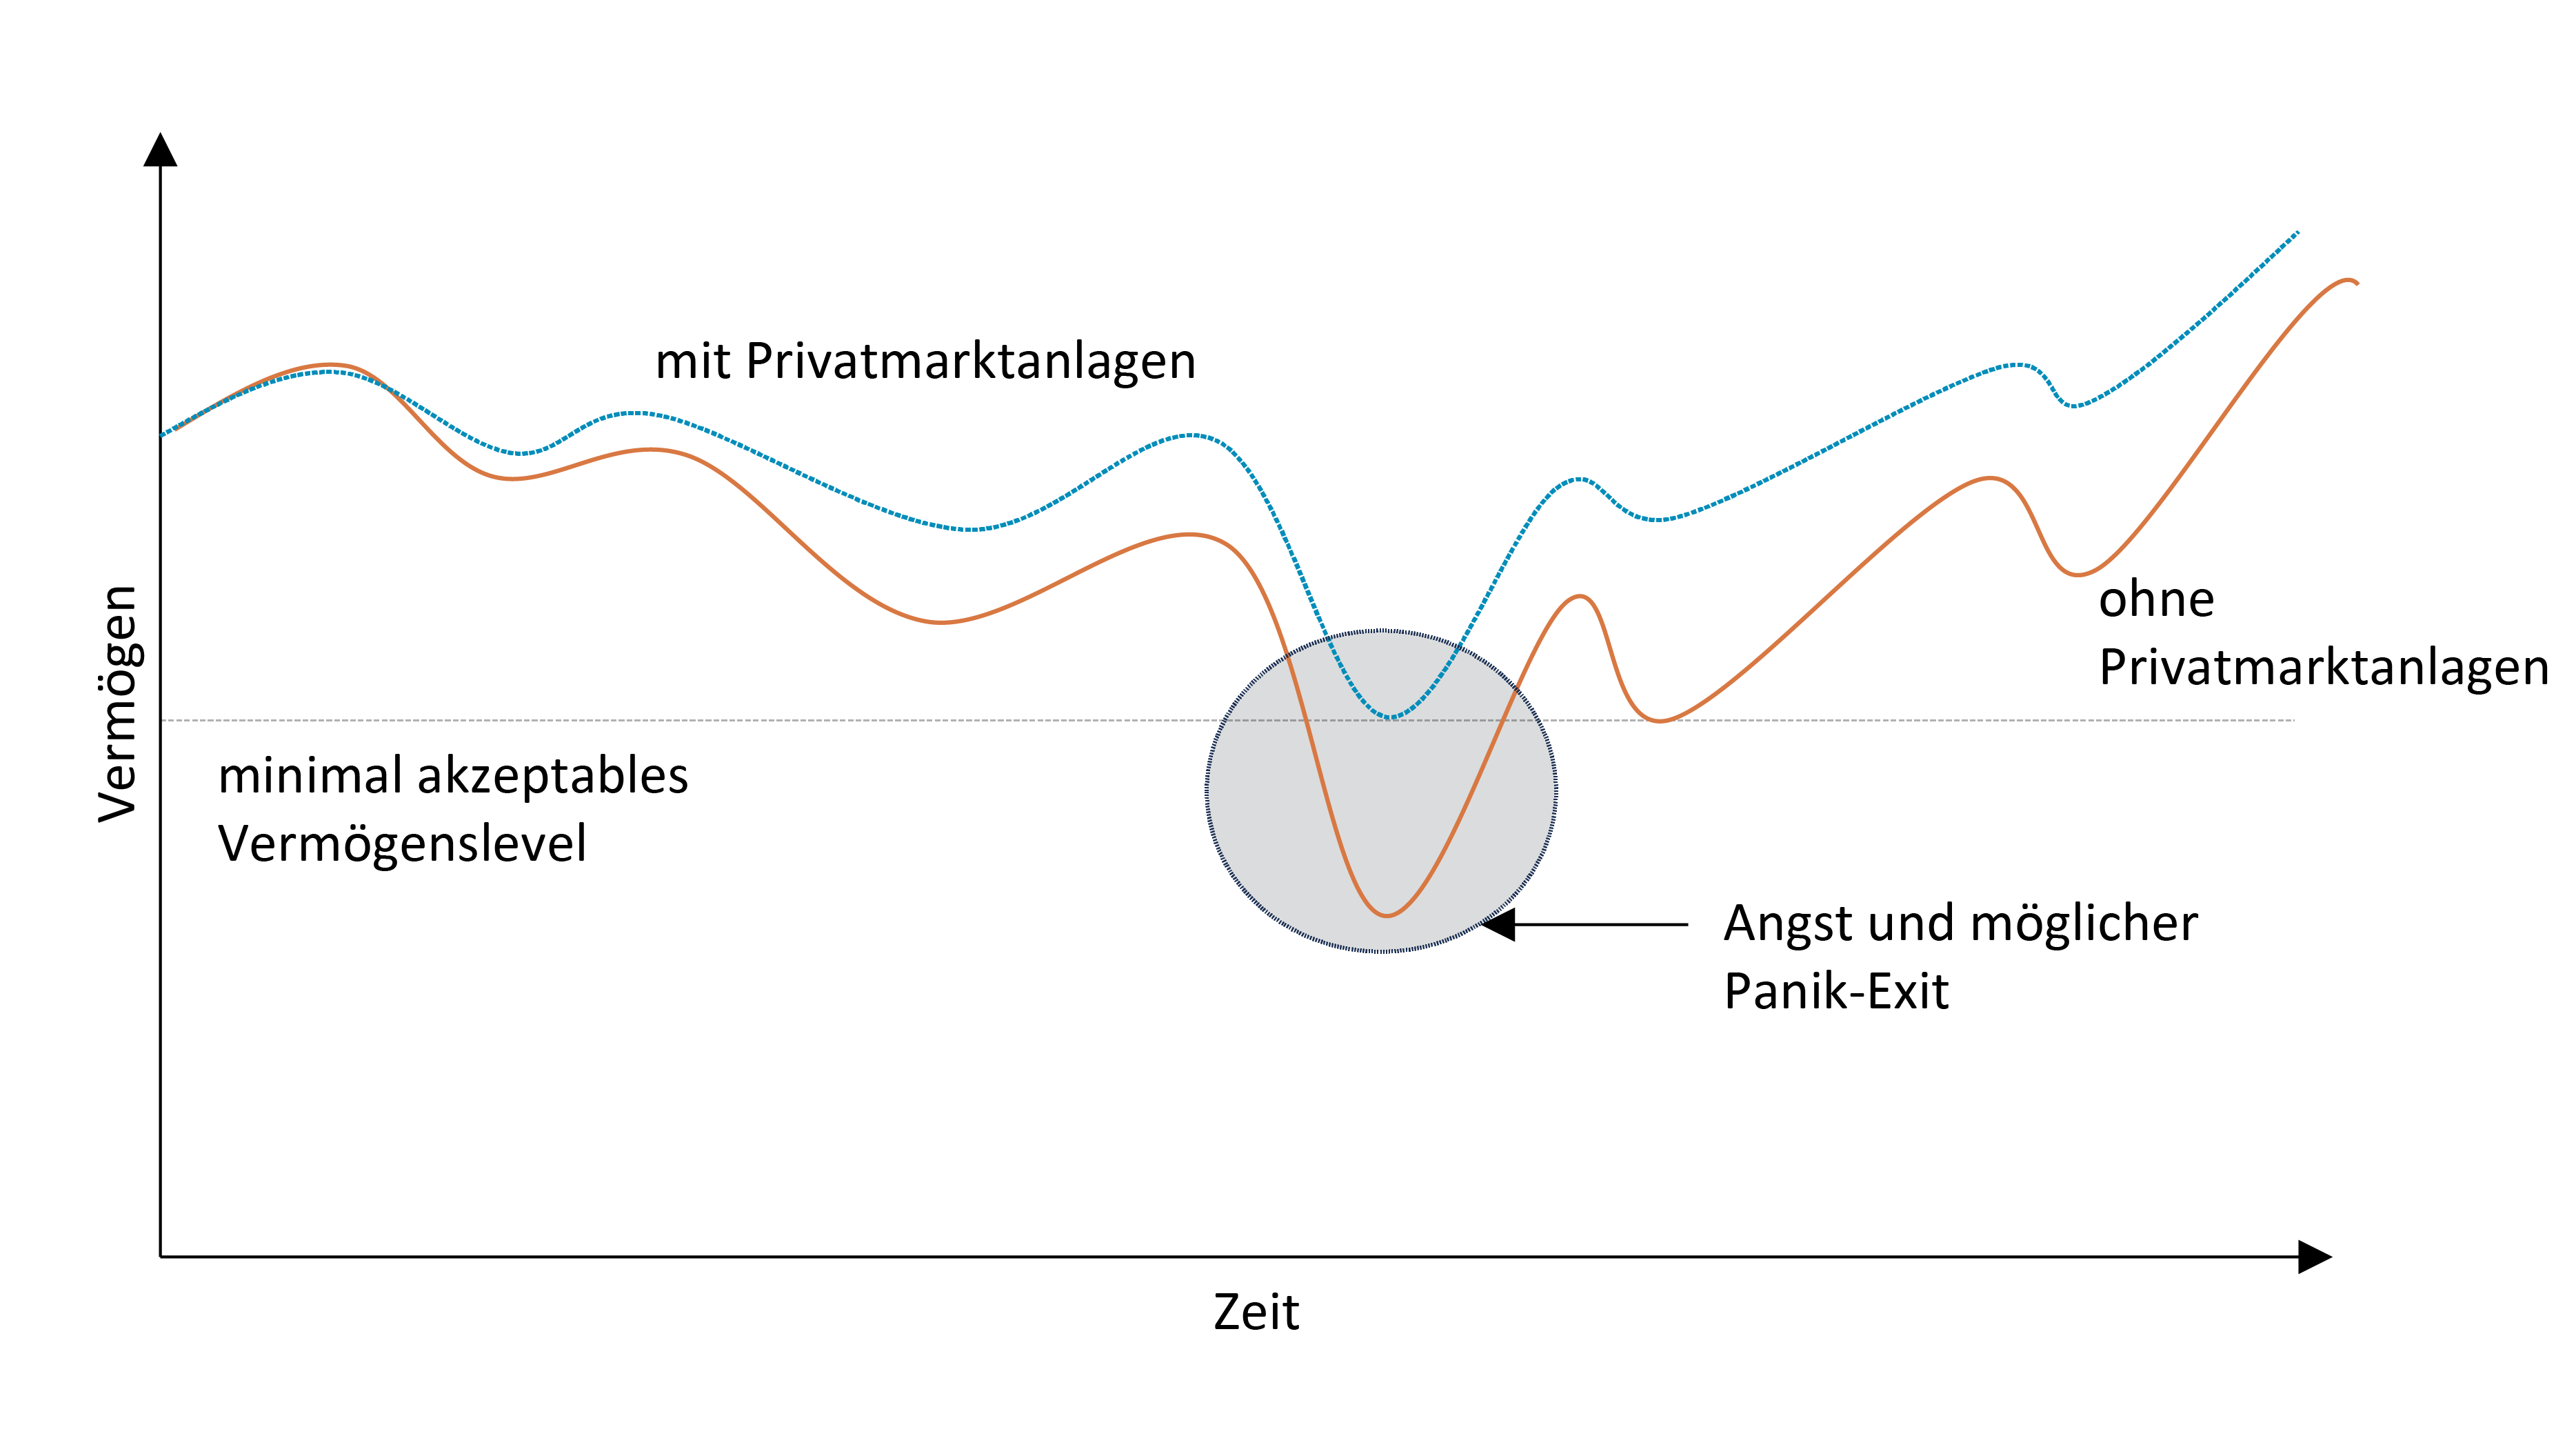
- Höhere Anlagedisziplin: Der eigentliche Nachteil von Privatmarktanlagen – ihre Illiquidität – ist aus verhaltenswissenschaftlicher Sicht eher ein Vorteil. Da sie sich nicht auf Knopfdruck an der Börse abstossen lassen, sind Panikverkäufe in Marktstressphasen ausgeschlossen. Die Kombination aus Illiquidität und gedämpfter Volatilität macht Privatmarktanlagen zu einem Stabilitätsanker im Portfolio, der dabei hilft in Marktkrisen typischerweise auftretende Anlegerfehler wie erhöhte Risikoaversion, den Wunsch nach Liquidität, einen verkürzten Anlagehorizont und die Extrapolation jüngster Trends zu vermeiden.
The journey matters | Privatmarktanlagen bieten Stabilität und verbessern die Anlagedisziplin
Höhe des Anlagevermögens und Anlegerverhalten
Quellen: Pictet, Kaiser Partner Privatbank
…nicht ohne Tücken
Die vielen Vorteile von Privatmarktanlagen sind offensichtlich. Wer von ihnen profitieren möchte, muss sich aber auch deren Eigenheiten (oder Tücken…?) bewusst sein. Zu diesen Eigenheiten gehören beispielsweise die sogenannte „J-Curve“ und das „Blind-Pool“-Risiko. Die J-Kurve beschreibt, dass die (Netto-)Renditen von Privatmarktinvestitionen (v.a. bei Private Equity und Venture Capital) in den ersten Jahren meist niedrig oder negativ sind, da Managementgebühren auf das gesamte
zugesagte Kapital bezahlt werden müssen, während zu Beginn nur ein Teil dieses Betrags tatsächlich investiert ist. Blind Pool meint derweil, dass der Anleger zum Zeitpunkt der Investition noch nicht weiss, in welche Unternehmen bzw. Transaktionen der Privatmarktmanager letztlich investiert. Eine Besonderheit ist zudem die hohe Varianz in den Anlagerenditen. Im Vergleich zu den öffentlichen Aktien- und Anleihemärkten, wo es zwischen den besten und schlechtesten 25% der Manager nur eine Performancedifferenz von 100-250 Basispunkten gibt, ist die Streuung bei Privatmarktmanagern ungleich höher und erreicht teils mehr als 15%. Der Selektion bzw. Due Diligence der Privatmarktmanager gilt vor dem Anlageentscheid daher erhöhte Sorgfalt und erfordert professionelle Expertise. Der aus Sicht eines Privatanlegers womöglich grösste Nachteil einer Investition in einen Privatmarktfonds nach klassischem Strickmuster ist schliesslich aber die Liquidität – besser gesagt die Illiquidität. So liegen zwischen der Kapitalzusage und der vollständigen Kapitalrückzahlung eines typischen Private-Equity-Fonds beispielsweise 12-14 Jahre. Wer sein Kapital vorher zurückhaben möchte, kann seine Anteile heutzutage zwar oft über den Sekundärmarkt verkaufen – dies aber meist nur unter Inkaufnahme grösserer Preisabschläge.
Die Guten ins Töpfchen | Gute Selektion ist in den Privatmärkten essenziell
IRR-Renditen (Median) für Privatmarktfonds der Anlagejahre 2009-2019
Quellen: McKinsey, Burgiss, Kaiser Partner Privatbank
Äpfel und Birnen
Als tückisch können sich auch die an den Privatmärkten gängigen Performancekennzahlen erweisen. Besonders in der Kritik steht die sogenannte IRR-Rendite (Internal Rate of Return). Private-Equity-Manager rapportieren für ihre Fonds bei dieser Kennzahl oft erstaunlich hohen Renditen von 15-30%. Allerdings bezieht sich diese Kennzahl stets auf die einzelnen Zahlungsströme des Fondsinvestments bzw. die verschiedenen Transaktionen des Fonds, nicht aber auf die insgesamt vom Anleger bereitgestellte Anlagesumme. Eine IRR-Rendite von 20%, welche sich nur auf ein Fünftel des zugesagten Kapitals bezieht, ist für die Gesamtinvestition also nur eine deutlich weniger spektakuläre Rendite von 4%. Problematisch ist beim IRR auch die implizite Annahme, dass freiwerdende Gelder eines Fonds stets zur gleichen hohen Rendite wiederangelegt werden können. Aufgrund der vielen Stellschrauben, welche die IRR-Rendite eines Fonds beeinflussen, kann die Performance durch den Manager zudem leicht frisiert werden. Mit der bei klassischen Anlagen verwendeten zeitgewichteten Rendite lässt sich der IRR nicht einfach vergleichen. Eine alternative Kennzahl ist das „Multiple of invested Capital“ (MOIC). Es gibt an um welchen Faktor sich die anfängliche Investitionssumme erhöht hat und offenbart zugleich die Schwächen des IRR. Um über einen Zeitraum von 10 Jahren einen MOIC von 2 zu erreichen – also sein Kapital zu verdoppeln – ist bei einer klassischen Anlage, bei der das gesamte Kapital sofort investiert wird, eine Rendite von 7% nötig. Eine Investition in einen typischen Private-Equity-Fonds, bei der das Kapital schrittweise abgerufen wird, benötigt hingegen eine IRR-Rendite von rund 15% um auf den gleichen Endwert zu kommen (unter der Annahme, dass nicht investiertes Kapital am Geldmarkt verzinst und nicht in höher rentierliche Anlagen investiert wird).
Kein nützlicher Vergleich | IRR-Renditen widerspiegeln sich nicht in ganzer Grösse im Portfolio
Notwendige Rendite für die Verdopplung der Investition innerhalb von 10 Jahren (schematische Darstellung)
Quelle: Kaiser Partner Privatbank
Breite Menüwahl: Von „nicht ideal“…
Sich den Herausforderungen der Privatmärkte bewusst zu sein, ist ein erster wichtiger Schritt. Danach gilt es für den Anleger aber eine geeignete Umsetzung für sein Privatmarktengagement zu finden. Der Mindestanlagebetrag ist dabei heutzutage keine wesentliche Hürde mehr, denn der Zugang zu den Privatmärkten ist inzwischen bereits mit relativ kleinen Investitionssummen möglich. Innerhalb der immer breiter werdenden Auswahl an entsprechenden Anlageangeboten gibt es jedoch bessere und weniger geeignete Varianten. Zur zweiten Kategorie zählen wir Investitionen in einzelne Privatmarktfonds sowie Portfolios solcher Fonds, bei denen das Kapital des Anlegers in Intervallen abgerufen und zurückgezahlt wird. Diese Strukturen, sogenannte closed-end-Fonds, sind im institutionellen Segment zwar seit Jahrzehnten etabliert, für Privatanleger ist die Umsetzung aber zu komplex und kaum handhabbar – zumindest dann, wenn man mit seinem Privatmarktexposure die Vorteile der Anlagekategorie wirklich ausschöpfen möchte. Folgende Herausforderungen stellen sich:
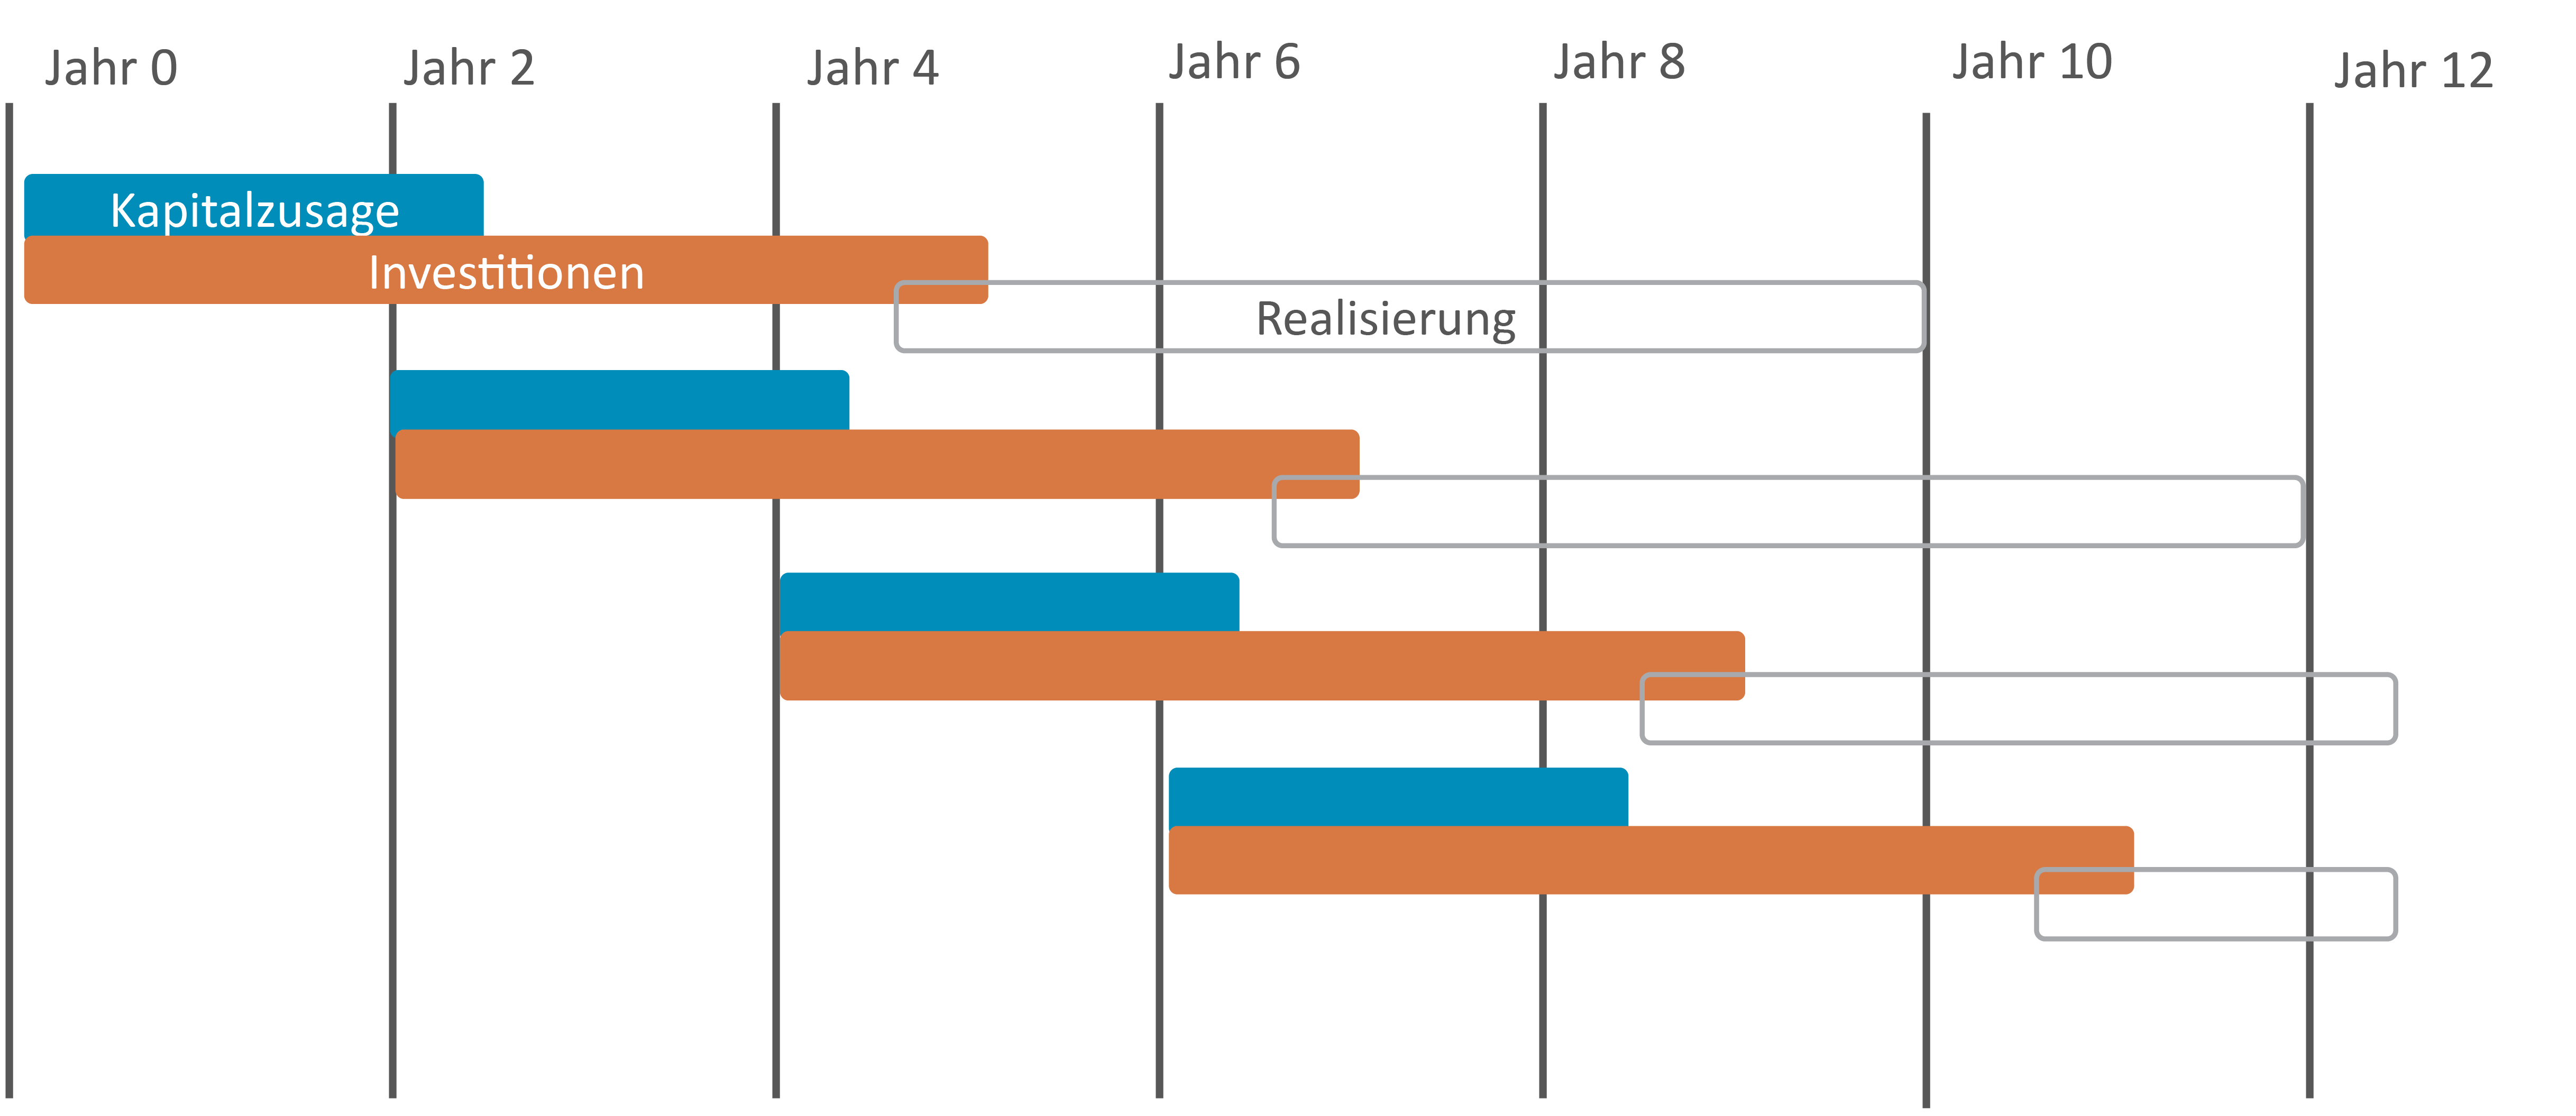
- Diversifikation: Ein erfolgreiches Privatmarkt-Portfolio bedarf maximaler Diversifikation über Vintage-Jahre, Regionen, Branchen, Unternehmensgrösse und Anlagetyp (Primary, Secondary, Co-Investment) sowie über die vier Privatmarktkategorien Private Equity, Private Credit, Infrastruktur und Immobilien. Um dies zu erreichen sind fortlaufende, regelmässige Kapitalzusagen zu verschiedenen Fonds in den jeweiligen Subanlageklassen zu tätigen. Trotz kleiner Mindestanlagebeträge für einzelne Fonds, kann der Anspruch an eine hohe Diversifikation sehr hohe Gesamtinvestitionssummen erfordern und die Kapazitäten eines einzelnen Anlegers nicht nur in administrativer, sondern auch in finanzieller Hinsicht überfordern.
Hoher Aufwand | Ein Privatmarktprogramm benötigt institutionelle Expertise
Rollierendes Privatmarktprogramm (schematisch)
Quelle: Kaiser Partner Privatbank
- Erreichung und Halten der Zielallokation: Wer seinem gemischten Anlageportfolio eine Privatmarktkomponente hinzufügen möchte, braucht einen langen Atem. Da das Kapital über mehrere Jahre abgerufen wird, dauert es lange Zeit bis die anvisierte Zielallokation für den Teil der Privatmarktanlagen erreicht ist. Ist das angestrebte Exposure aufgebaut, bleibt es herausfordernd. Denn auch das Halten dieser Allokation in einer vorher definierten Bandbreite ist aufgrund der Ungewissheit über das Timing von Kapitalabrufen und -rückflüssen schwierig und erfordert entsprechende Expertise.
Mühsamer Aufbau | Langer Weg bis zur Zielallokation
Beimischung von klassischen Privatmarktfonds (mit Kapitalabruf) zu einem gemischten Portfolio
Quelle: Kaiser Partner Privatbank
- Cash-Management: Sowohl bei der Investition in einen einzelnen Privatmarktfonds als auch nach dem Aufbau eines umfassenden, diversifizierten und rollierenden Investitionsprogramms gibt es stets einen gewissen Kapitalanteil, der gerade nicht in Privatmarktanlagen investiert ist. Diese Cash-Komponente muss aktiv gemanagt werden, um die Opportunitätskosten möglichst niedrig zu halten. Das Wiederanlagerisiko lässt sich hingegen auch mit gutem Cash-Management nicht vermeiden. Rückfliessendes Kapital kann je nach vorhandenen neuen Anlageopportunitäten oder in Abhängigkeit von der Marktphase möglicherweise nicht mit gleich hoher Rendite wiederangelegt werden.
Opportunitätskosten… | …und Wiederanlagerisiko
Investitionsprofil eines klassischen Privatmarktfonds (mit Kapitalabruf)
Quelle: Kaiser Partner Privatbank
…bis hin zu anlegerfreundlich und massgeschneidert
Auch wenn es verlockend scheint auf Augenhöhe mit institutionellen Spielern mitzumischen und in einzelne Privatmarktfonds der bekanntesten Firmen wie Blackstone, KKR, Carlyle & Co. zu investieren – für Privatanleger gibt es angesichts der oben beschriebenen Problematik bessere Optionen, um an den Privatmärkten zu investieren. Zu diesen gehören insbesondere sogenannte „Evergreen“-Fonds, die sich in den letzten Jahren zunehmend auf dem Markt etablieren. Sie erlauben eine sofortige, breit diversifizierte Privatmarktinvestition mittels eines einzigen Tickets und bieten partielle, meist quartalsweise, Liquidität. Da die Investition in ein bereits existierendes Portfolio erfolgt, reduziert sich nicht nur das Blind-Pool-Risiko. Zudem wird dadurch auch die J-Kurve negiert, so dass von Beginn an die angestrebten Zielrenditen realistisch erreicht werden können. Evergreens machen die Privatmärkte semi-liquide und ermöglichen den Zugang ohne den Zwang für ein jahrelanges „Commitment“. Anleger sollten sich aber bewusst sein, dass sie dennoch keine täglich handelbaren ETFs sind und einen der Anlageklasse gerechten Anlagehorizont von zumindest 3-5 Jahren verfolgen.
Basierend auf semi-liquiden Privatmarktfonds hat die Kaiser Partner Privatbank eine umfassende Lösung entwickelt, die Anlegern Zugang zu einem über alle Kategorien diversifizierten Privatmarktportfolio bietet. Die Kaiser Partner Private Markets Solution strebt eine langfristige Rendite von 10-12% pro Jahr an und bietet sich sowohl als Ergänzung zu einem bereits existierenden gemischten Anlageportfolio als auch als gesonderter Anlage-Satellit an.
Massgeschneidert und anlegerfreundlich | Kaiser Partner Private Markets Solution auf einen Blick
Vergleich Klassischer Private Markets Fonds vs. Kaiser Partner Private Markets Solution
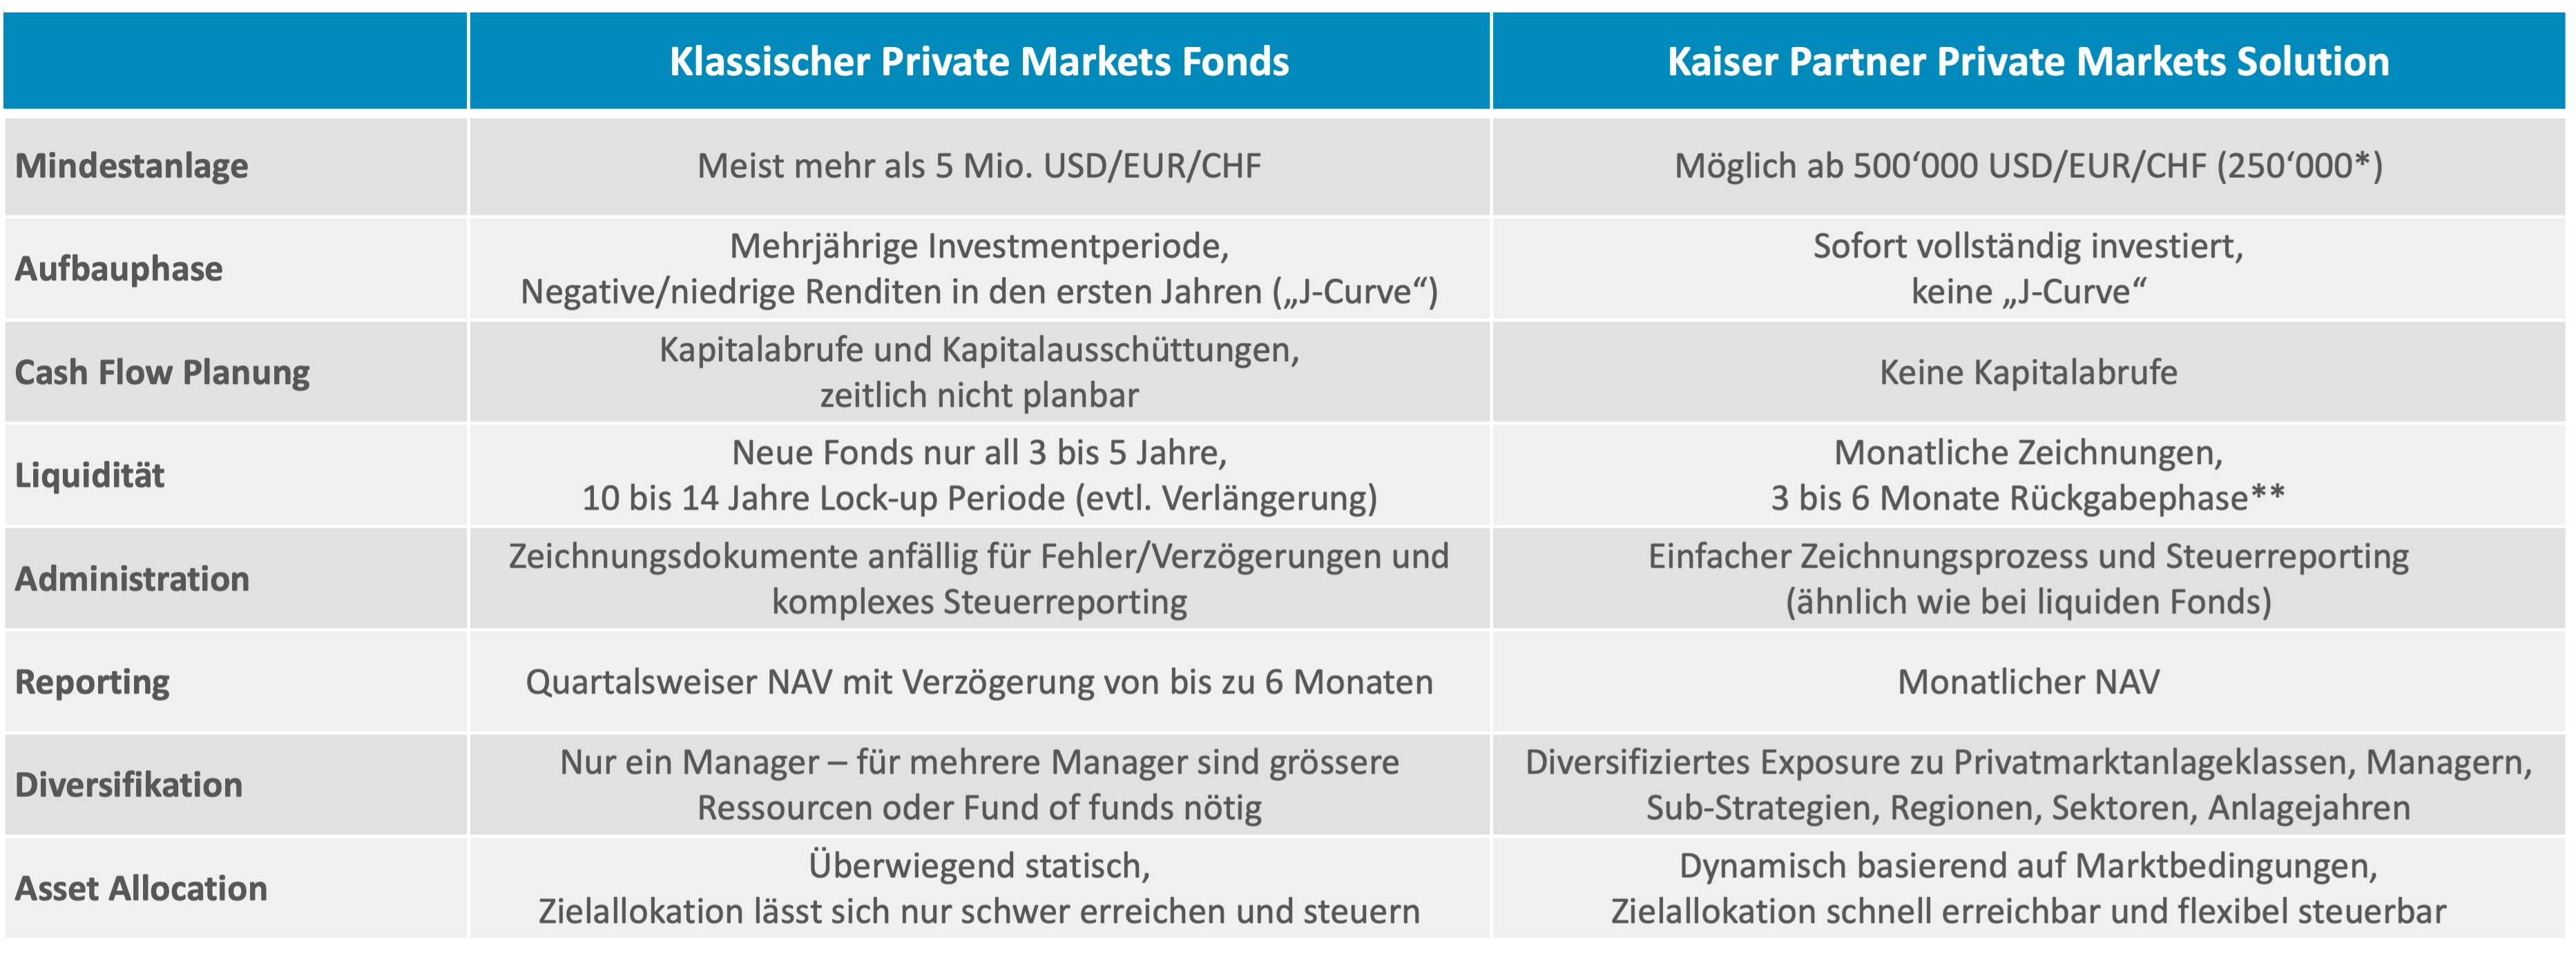
* vereinfachte Implementierung möglich
** Auflösung des Portfolio grösstenteils innerhalb von 6 Monaten, vollständige Abwicklung kann 12 bis 18 Monate dauern
Quelle: Kaiser Partner Privatbank