März 17, 2023
Japan – Zeit für einen Trade?
Japan gehört unter den globalen Aktienmärkten zu den Exoten. Anleger waren angesichts der meist enttäuschenden Performance in den letzten Jahr(zehnt)en gut beraten Engagements im Land der aufgehenden Sonne auf ein Minimum zu beschränken. Eine geldpolitische Wende der Bank of Japan sowie ein stärkerer Yen könnten in den kommenden Monaten aber ein seltenes Zeitfenster der taktischen Opportunität bieten.
Starke Performance, aber nur in Yen
Japanische Aktien gehörten im letzten Jahr (neben Grossbritannien) zu den Spitzenreitern. Wie so vieles an den Finanzmärkten ist diese Betrachtung allerdings relativ – nämlich durch die Brille des japanischen Yen betrachtet. Aus Sicht eines Anlegers mit Referenzwährung US-Dollar rentierte ein Japan-Investment 2022 hingegen schlechter als europäische oder Schweizer Aktien und nur minim besser als der schwache US-Markt. Dies ist kein Einzelfall. In den vergangenen Jahren und Jahrzehnten war die Japan-Wette eigentlich eine Wette auf einen schwachen Yen. Nur wer das Währungsrisiko absicherte, konnte von den temporären Rallys des japanischen Aktienmarkts wirklich profitieren. Das Paradebeispiel dafür ist die Abenomics-Rally ab Ende 2012, welche innerhalb von zweieinhalb Jahren zu mehr als einer Verdopplung beim Topix-Index (in Lokalwährung) führte: Für US-Anleger belief sich die Wertsteigerung dagegen gerade einmal auf die Hälfte, Anlegern mit Referenz Euro oder Schweizer Franken erging es nicht viel besser. Sollte man nun währungsbesichert in Japan einsteigen? Schliesslich hätte man damit 2022 zu den Gewinnern gezählt.
Eine Frage der Währung | Der (schwache) Yen macht den Unterschied
Performance der Aktienmärkte seit 2022
Quellen: Bloomberg, Kaiser Partner Privatbank
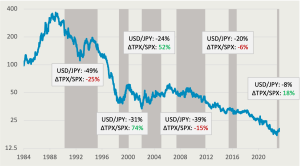
Ganz so einfach ist es nicht. Nachdem die Absicherung des Yen-Risikos in Zeiten von Null- und Negativzinsen fast kostenlos war, belaufen sich die Kosten heute auf 1.6% (CHF) bis 5% (USD) pro Jahr. Japan-Aktien sind nach der Zinswende der Notenbanken nur dann interessant, wenn ein starker japanischer Yen ein zusätzlicher positiver Performance-Treiber wäre. Der Blick in die Vergangenheit unterstützt diese These: In den letzten 35 Jahren gab es 5 Episoden, in denen der Yen gegenüber dem US-Dollar um mindestens 20% aufwertete. Im Durchschnitt aller Beobachtungen konnte der Topix den S&P 500 Index in diesen Phasen um 16% outperformen – wohlgemerkt mit grossen Variationen. Starke Outperformance (ohne Währungsabsicherung) gab es stets dann, wenn die Yen-Stärke von grösseren politischen Umbrüchen wie beispielsweise strukturellen Reformen und/oder fiskalischen Stimuli begleitet war, welche Anlagerkapital aus dem Ausland anzogen. So beispielsweise 1998-2000 (Stimulus und Erholung nach der Asienkrise) und 2002-2005 (Strukturreformen unter Koizumi).
Langfristig abwärts | Japan ist ein Trading-Markt
Topix vs. S&P 500 Index (in US-Dollar) und Aufwertungsphasen des japanischen Yen
Quellen: Bloomberg, Kaiser Partner Privatbank
Der Case für den Japan-Trade
2023 könnte Japan nun vor einem weiteren grösseren Umbruch stehen, genau genommen hat dieser schon begonnen. Die Bank of Japan ist daran ihre Geldpolitik zu normalisieren und sich von der Zinskurvenkontrolle zu verabschieden. Gründe dafür gibt es mehr als genug. Nicht nur steht die aktuell immer noch sehr lockere Geldpolitik im krassen Gegensatz zu allen anderen Notenbanken, sondern auch zur japanischen Inflationsrealität. Letztere könnte sich dauerhaft vom deflationären Klebstoff der letzten Jahr(zehnt)e lösen. Dafür sprechen neben der alternden Bevölkerung und dem Fachkräftemangel auch die restriktive Einwanderungspolitik Japans. Ein dauerhaftes Comeback der Inflation ist in Japan heute nicht mehr nur eine Vision, sondern ein realistisches Szenario. Die zuletzt bekanntgewordenen, überraschend hohen, Tarifabschlüsse bei den jährlichen Lohnverhandlungen stützen diese Erwartung und dürften den neuen Notenbankgouverneur Kazuo Ueda darin bestärken, den unter Haruhiko Kuroda begonnen Normalisierungsprozess in den nächsten Monaten fortzusetzen, wenn nicht gar zu forcieren. Dies hellt die Perspektiven für viele Anleger auf. Einerseits für lokale Investoren, die nun in der Heimat wieder Zinsen erhalten und ihr Geld nicht mehr im Ausland parken müssen. Andererseits für ausländische Anleger, die nicht nur einen historisch günstig bewerteten Markt, sondern dazu noch einen Währungs-Turbo bekommen.
Relativ attraktiv | Japanische Aktien sind historisch günstig bewertet
Relative Bewertung des Topix Index (Kurs-Gewinn-Verhältnis)
Quellen: Bloomberg, Kaiser Partner Privatbank
Neben dieser Umkehrung der Kapitalströme – nicht mehr aus Japan heraus, sondern hinein – sprechen weitere Argumente für den Japan-Trade: Im Gegensatz zu anderen Märkten war die Korrelation zwischen Anleiherenditen und Aktienbewertungen in Japan in den letzten Dekaden positiv. Höhere Renditen könnten daher eine Bewertungsanpassung japanischer Aktien nach oben begünstigen. Nach jahrelanger Zins-Ebbe dürfte die Zinswende insbesondere den Bankentiteln Rückenwind bringen. Darüber hinaus haben viele japanische Unternehmen in den letzten Jahren ihre Hausaufgaben gemacht und mittels Kapitaldisziplin, Effizienzgewinnen und aktionärsfreundlicher Politik sowohl für robuste Bilanzen als auch für bessere Profitabilität gesorgt. Schliesslich stimmt auch der Blick auf die Charttechnik optimistisch: Im letzten Herbst ist der Topix in US-Dollar gemessen am Aufwärtstrend seit 2009 nach oben abgeprallt. Theoretisch besteht nun Luft für einen (nach 2021) zweiten, und möglicherweise erfolgreichen, Anlauf auf das Allzeithoch von 1989. Seit Oktober 2022 hat der japanische Yen gegenüber dem US-Dollar um rund 10% aufgewertet. Auf Dollar-Basis hat der Topix den S&P 500 Index seitdem um gut 15% outperformt. Der Japan-Trade ist gut angelaufen…
Im Aufwärtstrend | Charttechnisch gut unterstützt
Topix Index und Aufwertungsphasen des japanischen Yen
Quellen: Bloomberg, Kaiser Partner Privatbank