«Brexit»-Update
Noch 10 Wochen – dann tritt Grossbritannien ohne Vertrag aus der Europäischen Union (EU) aus… Noch ist es nicht soweit, doch dieses negativste aller Szenarien hat in den letzten Wochen an Kontur gewonnen. Die Fortschritte in den Verhandlungen waren spärlich, die Töne aus London dafür umso gereizter. In kurzer Zeit müssen nun Kompromisse für die drängendsten Fragen gefunden werden, damit ein «Deal» noch rechtzeitig in trockenen Tüchern sein wird. Die Wahrscheinlichkeit für diesen bestmöglichen Fall beziffern wir allerdings «nur» auf etwa 40%. Ein «Brexit»-Update.
Der Zeitdruck nimmt zu
Beide Seiten haben gesprochen, keine Seite hat sich viel bewegt. Nach dem EU-Gipfel vom 15. und 16. Oktober und der anschliessenden Entscheidung des britischen Premierministers Boris Johnson, auf die Bremse zu treten, aber (noch) nicht aus den Verhandlungen auszusteigen, hängt die Zukunft des Handels zwischen der EU und Grossbritannien in der Schwebe. Nach wie vor besteht die Möglichkeit für ein Abkommen – die Wahrscheinlichkeit für einen «Deal» nimmt aber gefühlt mit jeder Woche weiter ab. Nimmt man die Erklärungen der EU und Grossbritanniens für bare Münze, warten beide nun darauf, dass die andere Seite zuerst ihre Position aufweicht. Wenn eine Seite auf die andere zugeht, könnten geschickte Diplomaten hinter den Kulissen noch immer eine Lösung ausarbeiten. Aber der politische Wille für einen solchen Schritt müsste erst einmal vorhanden sein.
Wie könnte ein mögliches Abkommen aussehen?
Gemessen an den bescheidenen Fortschritten in den Wochen bevor Boris Johnson die Verhandlungen am vergangenen Freitag einbremste, könnte ein möglicher Deal drei Elemente enthalten:
- Die EU akzeptiert, dass die Fangquoten für ihre Fischer in britischen Gewässern im Laufe der Zeit erheblich reduziert werden. Obwohl dieses Thema in wirtschaftlicher Hinsicht fast irrelevant ist, hat es eine hohe symbolische Bedeutung, insbesondere im Vereinigten Königreich und in Frankreich.
- Um weiterhin einen privilegierten Zugang zum viel grösseren EU-Binnenmarkt zu erhalten kommen die Briten den Festlandeuropäern bei den Regeln über gleiche Wettbewerbsbedingungen («level playing field») und beim beabsichtigten Schlichtungsverfahren entgegen.
- Während das Vereinigte Königreich nach dem Austritt bis zu einem gewissen Grad von den derzeitigen EU-Vorschriften abweichen kann, legt das Abkommen fest, wie die EU den privilegierten Zugang einschränken kann, wenn gewisse Normen unterschritten werden.
Welche Hürden gibt es?
Einige Probleme scheinen einem solchen Abkommen jedoch im Wege zu stehen. Zum einen sperrt sich Frankreich beim Thema Fischerei, der französische Präsident Emmanuel Macron möchte den Briten hier nicht entgegenkommen. Als weiterer Stolperstein könnte sich zum anderen die Thematik der Streitbeilegung erweisen. Nachdem die Briten ein Gesetz verabschieden wollen, das dem Parlament das ausdrückliche Recht einräumt, einige seiner im Januar zugesagten Verpflichtungen zur Kontrolle des Handels zwischen Nordirland und dem britischen Festland zu brechen, besteht die EU auf einem besonders robusten Mechanismus. Ein solcher würde die Rolle des Europäischen Gerichtshofs als letzter Schiedsrichter des EU-Rechts und der EU-Vorschriften anerkennen. Zusätzlich verkompliziert werden die Verhandlungen durch den Umstand, dass die beiden Schlüsselakteure, Johnson und Macron, zu Hause wegen ihres (riskanten) Umgangs mit der Pandemie unter Druck stehen, was deren Kompromissfähigkeit einschränkt. Johnson wird insbesondere vom einflussreichen «Brexit»-Flügel seiner Partei kritisch beäugt. Dieser besteht darauf, dass Grossbritannien „volle Souveränität“ erlangt. Selbst wenn Johnson Zugeständnisse in Bezug auf gleiche Wettbewerbsbedingungen und Streitbeilegung machen wollte, kann er nur schwer Elemente akzeptieren, die sich an EU-Regeln und -Strukturen anlehnen.
Ein «No Deal» ist und bleibt daher mehr als ein Restrisiko.
Wer muss zuerst handeln?
Beide Seiten möchten eine Vereinbarung. Aber wer macht den ersten Schritt, damit am 31. Dezember nicht beide gemeinsam über die Klippe springen müssen? Trotz einiger Nuancen innerhalb der EU dürfte die Staatengemeinschaft eine einheitliche Verhandlungsposition beibehalten – die Bewahrung der Kohärenz der EU27 bleibt oberste Priorität. Der Streit um die Fischereirechte, welcher sich auf etwa 700-800 Millionen Euro pro Jahr belaufen könnte, dürfte für die Europäer vom Festland letztlich kein Deal-Breaker sein. Eine schrittweise Einschränkung des Zugangs von EU-Fischern zu den britischen Fanggründen über einen Zeitraum von einigen Jahren in Verbindung mit einer grosszügigen finanziellen Entschädigung für diejenigen innerhalb der EU, die den Kürzeren zögen, würde wahrscheinlich den Zweck erfüllen. Doch bevor andere EU-Staats- und Regierungschefs Macron davon überzeugen können, eine bittere Pille zu schlucken, müssten sie sehen, dass das Vereinigte Königreich den Weg für eine Einigung in den wichtigeren Fragen der gleichen Wettbewerbsbedingungen und der Streitbeilegung freimacht. Auch dürfte sich der eine oder die andere daran erinnern, dass Johnson Ende letzten Jahres unter starkem Druck schon einmal eine plötzliche Kehrtwende (zum Positiven) vollzog und daher wohl noch immer nicht dessen letztes Wort gesprochen ist.
Die EU sieht daher immer noch eine vernünftige Chance auf eine Einigung über die künftigen Beziehungen. Man möchte mit dem Inselstaat, der in vielen Bereichen weit über Wirtschafts- und Finanzfragen hinaus, ein enger Nachbar und Schlüsselpartner bleiben wird, auch in Zukunft auf gutem Fusse stehen – und natürlich den wirtschaftlichen Schaden so gering wie möglich halten. Doch aus Sicht Brüssels ist es auch in diesen Tagen wieder Grossbritannien, welches in der Pflicht ist – wie schon Ende 2019. Denn es war das Vereinigte Königreich, welches beschlossen hat, die EU zu verlassen und das die Verlängerung der Übergangszeit über das Ende des Jahres 2020 hinaus verweigerte. Und nicht zuletzt hat das kleinere Grossbritannien bei einem harten Brexit mehr zu verlieren als die EU.
Es könnte ein gesundes Mass an Diplomatie von beiden Seiten und eine helfende Hand der EU erfordern, um Johnson einen gangbaren und gesichtswahrenden Ausweg zu ermöglichen, so dass die Gespräche fortgesetzt werden können. Allerdings besteht das Risiko, dass die Staats- und Regierungschefs der Wirtschaftsgemeinschaft nach fünf Jahren Lärm und gelegentlich schlechtem Verhalten Londons – zumindest aus ihrer Sicht gesehen – geneigt sind, standhaft zu bleiben. Ein «No Deal» ist und bleibt daher mehr als ein Restrisiko.
Wie geht es weiter?
Die Zeit läuft langsam, aber sicher ab – inzwischen sind es nur noch 10 Wochen bis zum Ende der Übergangszeit. Um noch vor Ende des Jahres ein Abkommen zu ratifizieren, müssten die nötigen Kompromisse wahrscheinlich innerhalb der nächsten zwei bis drei Wochen geschlossen werden. Nur dann bleibt genügend Zeit, um die rechtlichen Details zu klären und den endgültigen Vertragstext bis spätestens Ende November in alle relevanten Sprachen zu übersetzen. Wenn die EU-Vertreter eine gute Chance auf eine Einigung sehen, sind sie vielleicht sogar bereit bis weit in den Dezember hinein zu verhandeln. Während die Ratifizierung eines Abkommens dann bis in das neue Jahr hineinreichen würde, könnte die EU in der Zwischenzeit Schlüsselelemente auf vorläufiger Basis erlassen. In vielen Fragen müsste dann nur beschlossen werden, dass die derzeitig gültigen Übergangspraktiken im Handel zwischen der EU und Grossbritannien bis zur Ratifizierung eines Abkommens beibehalten werden können.
Jegliche Prognosen über den Ausgang des finalen Kapitels sind mit hoher Unsicherheit behaftet.
Was ist wie wahrscheinlich…
Angesichts der vielen Wendungen in der jahrelangen «Brexit»-Dramödie ist eines klar: Jegliche Prognosen über den Ausgang des finalen Kapitels sind mit hoher Unsicherheit behaftet. Dennoch erfreuen sich Prozentzahlen wie so oft bei derart wichtigen (geo-)politischen Ereignissen hoher Beliebtheit. Daher vergeben auch wir für die drei möglichen Hauptszenarien Prozentpunkte:
- Wir sehen eine 40%-ige Wahrscheinlichkeit dafür, dass die EU und das Vereinigte Königreich noch eine Vereinbarung treffen, die beiden Seiten auch nach dem Ende der Übergangsperiode am 31. Dezember 2020 weiterhin einen privilegierten Zugang zu den Märkten der jeweils anderen Seite gewährt. Trotz der derzeitigen Pattsituation bleiben wir damit also «relativ» optimistisch.
- Im schlechteren, aber noch nicht katastrophalen, zweiten Szenario (Wahrscheinlichkeit: 50%) gelingt keine Einigung. Beide Seiten würden aber bedeutende gemeinsame oder unilaterale Schritte unternehmen, um den unmittelbaren Schock eines harten «Brexit» abzumildern.
- Das Restrisiko von 10% beschreibt das «Katastrophenszenario» – ein harter «Brexit» ohne solche mildernden Schritte. Vor allem für die britische Wirtschaft dürften die Nachwirkungen in diesem Fall erheblich sein.
…und wie steht es um das britische Pfund?
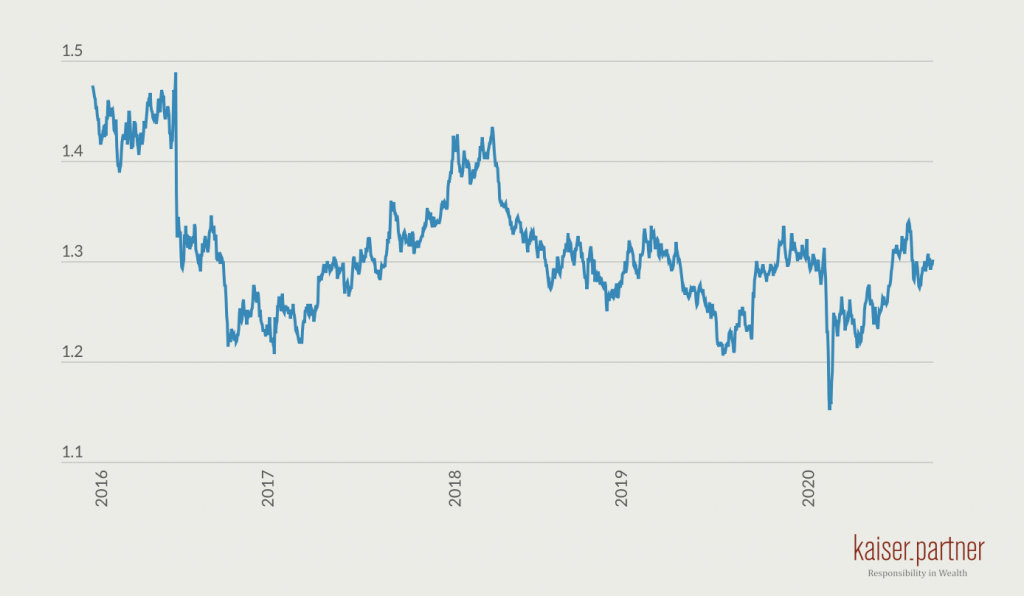
Während das Thema «Brexit» an den Aktienmärkten seit Langem schon keine grosse Rolle mehr spielt, bleibt es für das britische Pfund der wesentliche Risikotreiber. Auf einem Niveau von derzeit rund 1.30 für die Relation Pfund zu US-Dollar (GBP/USD) notiert die britische Währung in der Mitte der Handelsspanne der vergangenen drei Monate. Damit dürfte der Währungsmarkt aktuell mehr oder weniger unser mittleres Szenario einpreisen. Im Falle einer Einigung in letzter Minute bestünde somit Aufwärtspotential. Die im Pfund enthaltene Unsicherheitsprämie könnte sich dann etwas verringern und die – gemessen an diversen Modellen – vorhandene Unterbewertung könnte sich leicht abbauen. Das Aufwärtspotential wäre aber auch im positiven Szenario limitiert – schwaches Wachstum (auch infolge von COVID-19), sehr lockere Geldpolitik sowie ein Loch in der Leistungsbilanz machen das Pfund selbst in diesem Fall nicht gleich zu einer starken Währung. Grösser wäre das Potential im Negativszenario des harten «Brexit» – dann jedoch auf der Unterseite. Die Fallhöhe für das Pfund wäre beträchtlich und dürfte 8%-12% betragen. Selbst das Kurstief von März dieses Jahres könnte nochmals getestet werden. Auf diesem Level dürfte die günstige Bewertung dann aber wieder ins Spiel kommen und eine Bodenbildung begünstigen.
Spielball der Politik
Volatilität im britischen Pfund ist (fast) garantiert
Britisches Pfund/US-Dollar
Quellen: Bloomberg, Kaiser Partner Privatbank