Jahresausblick 2022: Makro
Zurück zu etwas mehr Normalität
Das Auf und Ab der Corona-Wellen machte 2021 für Makroökonomen zu einem äusserst herausfordernden, weil kaum prognostizierbaren, Jahr. 2022 sollten sich in der Makro-Welt zumindest einige Dinge wieder normalisieren.
Wer sich für das Jahr 1 «nach Corona» eine schnelle Rückkehr zum «business as usual» erhofft hatte, wurde 2021 schwer enttäuscht. Aufgrund der makroökonomischen Nebenwirkungen und Risiken von COVID-19 blieb vielmehr so Einiges ungewöhnlich: langwierige Verstopfungen der globalen Lieferketten, viel höher als erwartete Inflation sowie wiederholte (und ob ihrer Auswirkungen oftmals unterschätzte) Corona-Wellen und einiges mehr. Selbst kurzfristige Makroprognosen waren in diesem Umfeld – mehr als sonst schon – mit hoher Unsicherheit behaftet. Und auch die längerfristigen Effekte der Pandemie auf Arbeitsmärkte und Inflation sind momentan aufgrund der Konjunktur-Achterbahn der letzten zwei Jahre noch ungewiss beziehungsweise vernebelt.
Im Verlauf des Makro-Jahres 2022 sollte sich zumindest ein Teil des Daten-Nebels lichten. Auch wenn jegliche Erwartungen mit erhöhter Unsicherheit behaftet bleiben und Prognosen auf zwei Nachkommastellen müssig sind, sollten wir nächstes Jahr eine gewisse makroökonomische Normalisierung sehen.
Weiterhin hohes Wachstum…
…bei etwas weniger Inflation
Makroprognosen
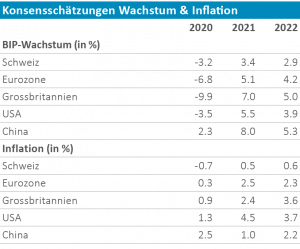
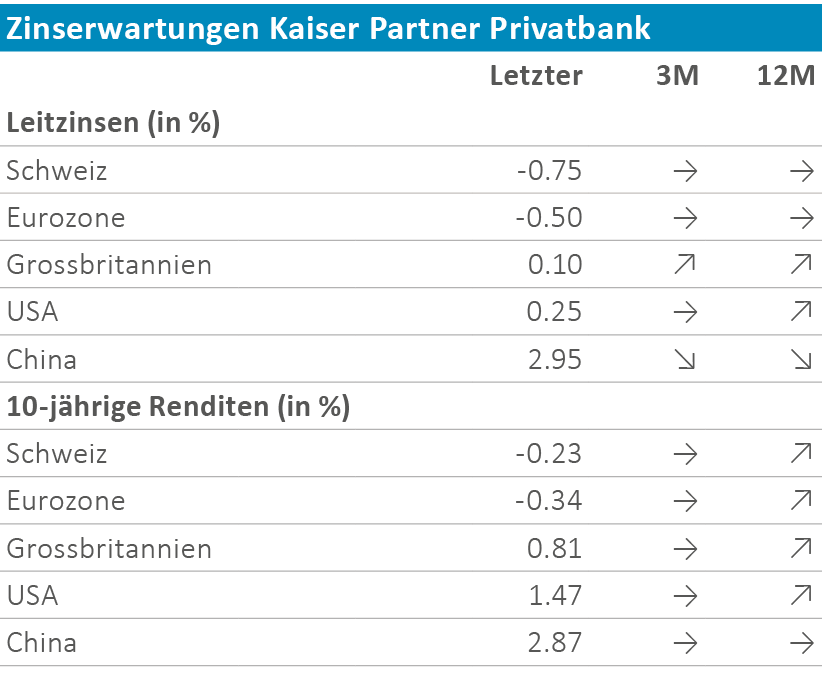
Eine solche Rückkehr zu mehr Normalität erwarten wir zum Beispiel beim dieses Jahr arg überstrapazierten Thema Inflation: Nach einer Teuerungsspitze um den Jahreswechsel sollte diese im Jahresverlauf aufgrund von Basiseffekten und einer Entspannung der Angebots-Nachfrage-Situation bei Gütern wieder deutlich sinken. Anschliessend könnte sich aufgrund diverser Ursachen (u.a. Demografie und Kosten der grünen Transformation) eine neue «Inflations-Normalität» rund 0.5% Prozentpunkte oberhalb des Vor-Pandemie-Niveaus einstellen. Normalisieren dürfte sich auch die Geldpolitik. Die US-Notenbank wird ihre Wertpapierkäufe bis Mitte 2022 einstellen und könnte in der zweiten Jahreshälfte ein erstes Mal an der Zinsschraube drehen, während die Europäische Zentralbank ihre quantitativen Lockerungsmassnahmen zumindest reduzieren dürfte. Dennoch wird das geldpolitische Umfeld vorerst expansiv bleiben, so dass der globale Wirtschaftsaufschwung in unserem Basisszenario nicht durch rapide anziehende Zinsen abgewürgt wird. Ganz im Gegenteil: Zwar wird das Wachstum 2022 nicht erneut so hoch ausfallen wie dieses Jahr, es dürfte in den USA und Europa aber überdurchschnittlich hoch bleiben. Denn einerseits werden die Konjunktur- und Hilfsprogramme der Staaten weiterhin positive (wenn auch geringere) Wachstumseffekte zeigen. Andererseits sitzen die Verbraucher in den Industrieländern auf hohen Ersparnissen und es gibt nach wie vor viel angestaute Nachfrage, welche sich nächstes Jahr nicht nur bei Gütern, sondern viel mehr auch im Dienstleistungssektor entfalten dürfte. Da sich die Flaschenhälse im Welthandel langsam auflösen sollten, bessern sich nicht zuletzt auch die Perspektiven für die Industrie. Ein Risikofaktor ist und bleibt jedoch das Coronavirus. Nachrichten bezüglich einer neuen, noch gefährlicheren, Variante in Afrika machten dies jüngst erneut deutlich.
Von nun an aufwärts
Ende der Tiefstzinsphase in Sicht
Zinserwartungen Kaiser Partner Privatbank
Quellen: Bloomberg, Kaiser Partner Privatbank
(Geo-)Politische Entwicklungen dürften das skizzierte Makro-Bild 2022 zwar nicht wesentlich verschieben, sollten aber eng verfolgt werden. In den USA könnte Präsident Joe Biden unter dem Motto «Build Back Better» ein letztes Mal einen wichtigen Punkt seiner Agenda durch die Instanzen drücken bevor dann bereits die Zwischenwahlen in den Fokus rücken, bei denen die Perspektiven für die Demokraten derzeit eher trübe sind. In Europa könnten derweil bald die französischen Präsidentschaftswahlen im April in den Fokus rücken. Ein überraschender Erfolg der Rechten könnte dort zumindest für zwischenzeitliche Schlagzeilen und Volatilität an den Märkten führen. Der grösste politische Unsicherheitsfaktor wird jedoch (auch) nächstes Jahr China sein. Der wirtschaftliche und militärische Wettstreit mit dem Westen im Allgemeinen und den USA im Besonderen dürfte sich fortsetzen und birgt je länger, desto mehr zunehmende Risiken. Als Wachstumstreiber dürfte das Reich der Mitte indes auch 2022 ausfallen. Mit Blick auf den 20. Parteitag im Herbst scheint die Regierung ihren Fokus zwar auf (wirtschaftliche) Stabilität setzen zu wollen. Entsprechend sind beispielsweise mit Blick auf den Immobilienmarkt Stützungsmassnahmen zu erwarten (beziehungsweise bereits erfolgt). Dennoch wurde dieses Jahr mehr als deutlich, dass die Führung in Peking das alte Wirtschaftsmodell endgültig ad acta gelegt hat und der neue Slogan «Wohlstand für alle» Vorrang hat – auch auf Kosten der Wachstumsziele.