Was kommt nach dem Gewinneinbruch?
Die Unternehmen berichten in diesen Tagen über den Geschäftsverlauf im zweiten Quartal. Analysten erwarten Corona-bedingt den schärfsten Einbruch der Unternehmensgewinne seit der Finanzkrise. Die Prognoseunsicherheit ist allerdings ungleich höher als üblich und entsprechend sind auch positive Überraschungen nicht auszuschliessen. Für die zweite Jahreshälfte sind die Erwartungen hingegen recht ambitioniert. Sollten diese nicht erfüllt werden, so sind die Aktienmärkte angesichts erhöhter Bewertungen anfällig für Korrekturen.
«Corona» hinterlässt Spuren
Mit den Zahlen der US-Grossbanken JP Morgan, Goldman Sachs und Citigroup hat die Berichtssaison für das zweite Quartal letzte Woche Fahrt aufgenommen. In den kommenden drei Wochen wird die Mehrheit der Unternehmen in den USA und Europa ihr Zahlenwerk vorlegen. Was die Anleger dabei präsentiert bekommen, dürfte tiefrot sein. Analysten rechnen nämlich mit dem schwächsten Gewinnwachstum seit der Finanzkrise. So wird für den amerikanischen S&P 500-Index mit einem Minus von -40% gerechnet, für die Unternehmen im europäischen Stoxx 600 Index gar mit einem Einbruch von knapp -60%. Wie schlecht es tatsächlich um die Gewinne bestellt ist, bleibt aber abzuwarten. Denn das zweite Quartal beinhaltete nicht nur einen rekordtiefen Einbruch der Konjunkturindikatoren, sondern auch einen ebenso beeindruckenden Rebound. Die Genauigkeit jeglicher Prognosen ist daher mehr denn je mit erheblicher Unsicherheit behaftet. Dies nicht zuletzt auch, weil sich viele Unternehmen zuletzt nicht mehr in die Karten schauen lassen wollten und ihre eigenen Gewinnschätzungen für das laufende Jahr gleich komplett gestrichen haben.
Zu viel «Corona-Nebel»
Unternehmen streichen ihren Ausblick
Anteil der Unternehmen, die ihre Gewinnprognosen streichen (S&P 500-Index)
Quellen: Bloomberg, Kaiser Partner Privatbank
Raum für positive Überraschungen
Trotz der besonderen «Umstände» dürfte sich ein Muster auch in dieser Berichtsperiode wiederholen. In den letzten Jahren ist es zur Regel geworden, dass die Aktienanalysten ihre Gewinnprognosen in den Vorwochen stetig nach unten korrigieren und die Unternehmen diese gesenkten Hürden bei Vorlage der Zahlen dann regelmässig übertreffen. Dass regelmässig mehr als zwei Drittel der US-Unternehmen positiv überraschen, ist daher gar nicht so ungewöhnlich. Diesmal dürfte es nicht anders sein. So unerwartet und schnell, wie uns die Corona-Rezession erfasst hat, so schnell wurden auch die Gewinnschätzungen in den vergangenen Wochen nach unten korrigiert. Noch Anfang April erwartete der Konsens für das zweite Quartal in den USA ein Gewinnplus von 13% (!)
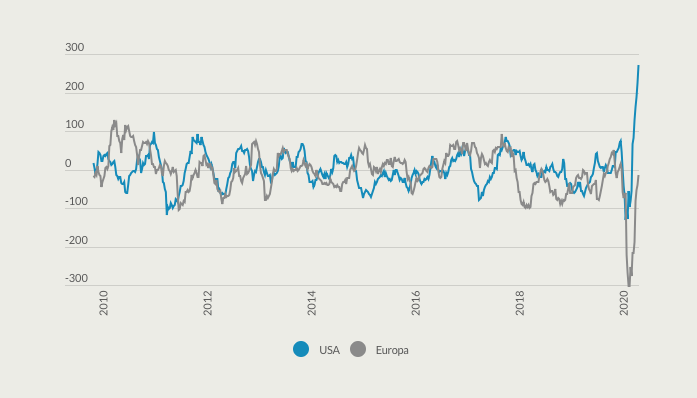
Auch diesmal besteht somit Raum für positive Überraschungen. Dies insbesondere nachdem sich diverse Konjunkturindikatoren im Mai und Juni kräftig erholt haben. So ist beispielsweise der globale Einkaufsmanagerindex von einem Rekordtief bei 26.2 Punkten im April auf 47.7 im Juni gestiegen. Ebenso stark und viel besser als von Volkswirten prognostiziert, präsentierten sich zuletzt auch die Einzelhandelsumsätze. Die Diskrepanz zwischen den (zu) tiefen Makroerwartungen und den tatsächlich realisierten Daten war selten so gross.
Volkswirte waren zu pessimistisch
Wiederholt sich das Spiel bei den Unternehmensgewinnen?
Economic Surprise Indizes
Quellen: Bloomberg, Kaiser Partner Privatbank
Verschnaufpause für Zykliker?
Besonders niedrig sind die Q2-Erwartungen der Analysten für zyklische Branchen, bei denen die Gewinn- und Umsatzzahlen mit dem Auf und Ab der Konjunktur stärker schwanken. Nach einer kurzen Rally im Mai haben Aktien aus diesen Sektoren, die oftmals auch zur Kategorie «Value» gezählt werden, zuletzt wieder deutlich underperformt. Auch hier könnte es nun Gewinnüberraschungen – und eine weitere temporäre Phase besserer Kursentwicklung – geben. So ist zum Beispiel der jüngste starke Anstieg bei einigen Industriemetallen wie Kupfer positiv für Aktien aus dem Grundstoff- und Minensektor. Nachdem der Ölpreis einen Boden gefunden zu haben scheint, könnte auch die Energiebranche positiv überraschen. Und die Ergebnisse der US-Banken zeigen zwar einerseits eine deutlich gesteigerte Risikovorsorge für Kreditausfälle; auf der positiven Seite aber auch solides Kreditwachstum gestützt von den diversen staatlichen Unterstützungsprogrammen sowie ein starkes Geschäft beim Handel mit Wertpapieren.
Dr. Kupfer scheint zuversichtlich
Konjunktursensitives Industriemetall im Aufwärtstrend
Kupferpreis
Quellen: Bloomberg, Kaiser Partner Privatbank
Ausblick aufs zweite Halbjahr ist keine leichte Übung
Nach der Berichtssaison ist vor der Berichtssaison. Wenn die derzeitige Zahlenflut vorüber ist, dürfte sich der Fokus der Marktteilnehmer schon bald auf die zweite Jahreshälfte richten. (Punkt)prognosen für das Wirtschaftswachstum oder die Gewinne sind auch hier schwierig. Klar ist allerdings, dass die Hürden die Gewinnerwartungen auch im dritten und vierten Quartal zu schlagen immer noch recht hoch liegen. So wird in den USA mit einem Anstieg der Unternehmensgewinne von 36% beziehungsweise 15% gegenüber dem Vorquartal gerechnet. Die Gewinnkurve gleicht damit einem «V». Realistisch ist dies wohl nur, wenn auch die Konjunktur einem solchen Verlauf folgt. Doch dass dies gelingt, ist zumindest zweifelhaft. Denn dafür müsste die wirtschaftliche Aktivität fast in gleichem Ausmass zunehmen, wie sie zuvor gefallen ist – dies ist derzeit nicht erkennbar. Die Einkaufsmanagerindizes müssten in einem solch optimistischen Szenario demnächst nachhaltig in Richtung 52 bis 54 Punkte steigen. Auch dies ist nicht absehbar. Daher werden die bisher noch sehr optimistischen Prognosen für die Unternehmensgewinne im zweiten Halbjahr wohl schon bald nach unten korrigiert werden (müssen).
Das Risiko einer zweiten Welle bleibt, was Europa betrifft, hingegen akut. Die USA ihrerseits haben noch nicht einmal den Höhepunkt der ersten Welle hinter sich. Ein weiteres pandemiebedingtes Hin und Her zwischen Restriktionen und Lockerungsmassnahmen könnte das Sentiment bei Unternehmen und Konsumenten auch im zweiten Halbjahr eintrüben. Wie lange der Konsummotor insbesondere in den USA mit weiteren Hilfsprogrammen der Regierung am Laufen gehalten werden kann, ist ebenfalls fraglich. Ohne weitere Stützungsmassnahmen dürfte die stark gestiegene Arbeitslosigkeit auf die Stimmung drücken und die kommende Erholung zumindest verlangsamen.
Höhere Arbeitslosigkeit…
…spricht gegen V-förmige Erholung
Arbeitslosenquote
Quellen: Bloomberg, Kaiser Partner Privatbank
(Noch) kein Favoritenwechsel
Auch wenn der Ausblick für die Unternehmen in der zweiten Jahreshälfte eher durchwachsen ist, so dürfte es zumindest «relative» Gewinner (und Verlierer) geben. Defensive Aktien wie die Gesundheitsbranche, die mehr oder weniger unabhängig von konjunkturellen Zyklen agieren, sollten weiterhin zur ersten Kategorie gehören. Auch wenn diese Titel bisher bereits sehr gut gelaufen sind, besteht mit Blick auf das überdurchschnittlich hohe Gewinnwachstum weiteres Potential. Angesichts rekordtiefer Langfristzinsen sind auch die Bewertungen nicht übermässig erhöht. Gleiches gilt für die Technologieriesen aus den USA und China. Hier waren in den letzten Tagen zwar gewisse Überhitzungserscheinungen zu beobachten, was kurzfristig für eine Konsolidierung spricht. Längerfristig dürfte das Technologiesegment aber weiter zu den Gewinnern gehören.